年の途中で退職すると、「前の会社が年末調整をするのか」「次の会社へ何を渡すのか」「再就職していなければ確定申告が必要なのか」が一度に気になります。答えを決める最初の分岐は、退職した年の年末までに別の勤務先へ就職したかどうかです。次に、その年に受け取った給与と源泉徴収税額を確認できる書類がそろっているかを見ます。退職したという事実だけで申告の要否や還付額は決まりません。
この記事は中途退職後の年末調整と確定申告を、令和8年分に関する国税庁の案内に沿って整理します。再就職の有無、前職の給与所得の源泉徴収票、年末調整を受けられたかの順に確認すれば、今どこで止まっているかが分かります。個別の税額や還付の有無をここで計算するものではありません。給与以外の所得、扶養や控除、複数の勤務先など事情が重なるときは、国税庁の申告案内や税務署・税理士に自分の条件を示して確認してください。
給与から引かれる所得税は毎月の概算であり、最終的な年税額と必ずしも一致しません。年末調整は、その差を勤務先が一定の条件で精算する仕組みです。退職すると精算の担当が変わったり、年末調整を受けられないまま年を越したりします。そこで「退職したから必ず確定申告」「前職の票がないから新しい会社だけで年末調整できる」といった短い答えに飛びつかず、給与を受けた経路と書類を確認する必要があります。
同じ年に再就職したら、年末調整の担当を確認する
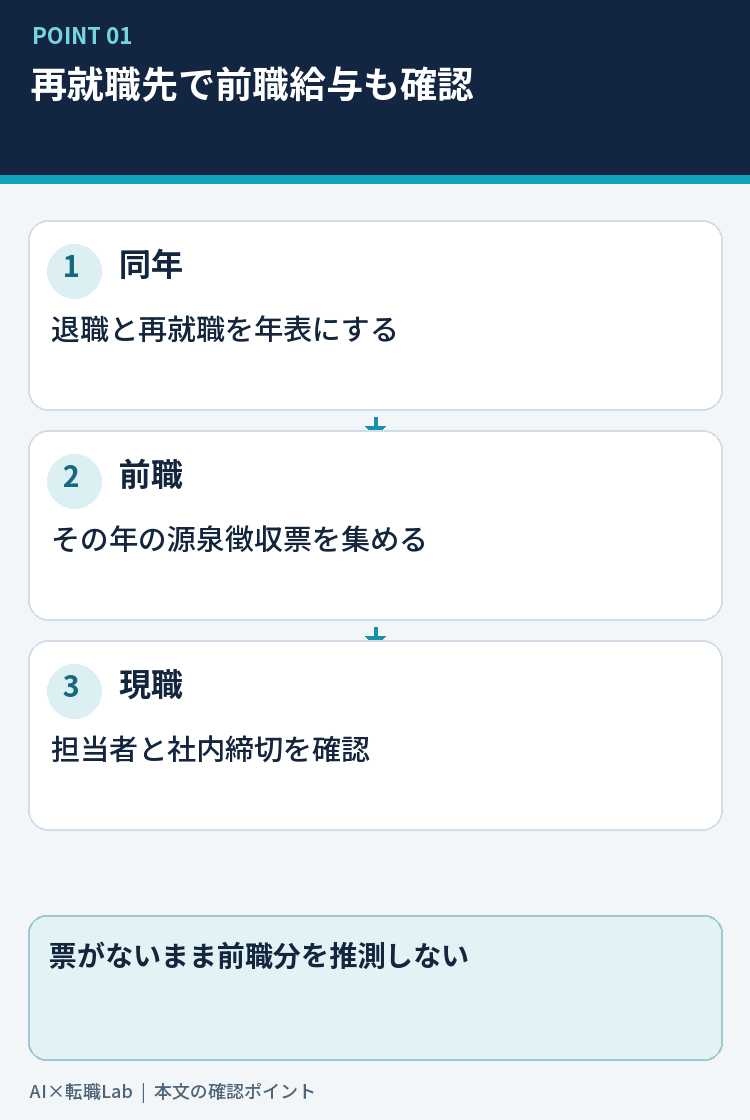
国税庁の「中途就職者の年末調整」は、年の途中で就職して年末まで勤める人も年末調整の対象になり得ると説明しています。再就職先で年末調整を受ける場合、前の勤務先からその年中に受け取った給与を確認し、必要なものを含めて処理します。確認に使う中心の書類が前職の給与所得の源泉徴収票です。転職先へ「前の会社で年末調整が済んでいるはず」とだけ伝えるのでは、どの給与を含めるか判断できません。
まず退職日と再就職日を年表にし、同じ年の給与支払者をすべて挙げます。間に空白期間があっても、同年中の前職給与が消えるわけではありません。給与の支払日が年をまたぐ場合もあるため、働いた月だけでその年の給与を数えず、源泉徴収票の対象年と支払額を見ます。年の途中に複数回転職した人は、最後の勤務先だけでなく、そこへ至るまでに給与を受けた勤務先ごとの票を確認する必要があります。
前職の票には給与の金額、源泉徴収された税額、社会保険料の額など、再就職先が確認したい項目が載っています。国税庁は、前職の給与や源泉徴収額等を確認できないときは、再就職先で年末調整を行えず、本人が確定申告で精算する旨を案内しています。ここで大事なのは、票が「あとで届けばよい書類」ではないことです。年末調整の社内締切に間に合うか、担当部署へ早めに相談します。
担当者に相談するときは「今年の前職が何社で、各社の源泉徴収票をいつ受け取れそうか」「既に手元にある票の対象年はいつか」「会社の年末調整手続の提出期限はいつか」を簡潔に伝えます。会社ごとの受付方法は異なるので、一般的な記事の期日をそのまま自分の締切にしません。提出できた場合も、年末調整後の票に前職分が反映されたかを読み返すと、後から状況を説明しやすくなります。
年末まで再就職しなかった場合は、申告と還付を分けて考える
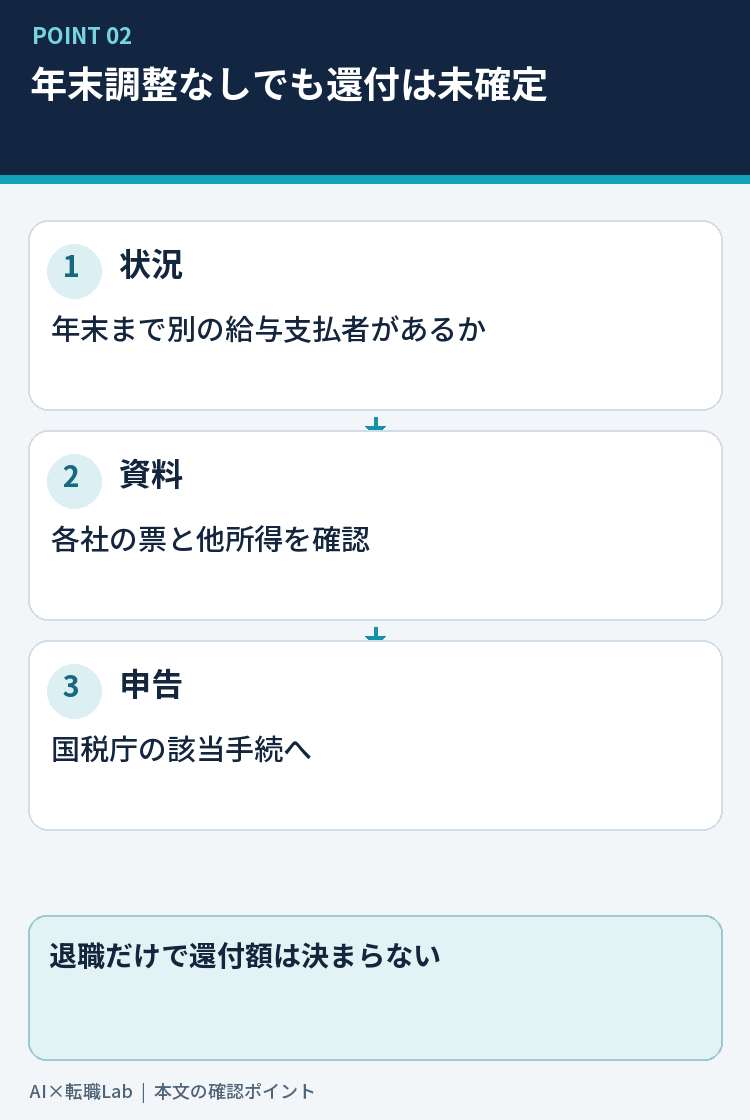
退職した年の年末まで再就職しなかった人は、新しい勤務先でその年の年末調整を受ける経路がありません。国税庁の「中途退職で年末調整を受けていないとき」は、この場合に給与から源泉徴収された所得税等が納め過ぎとなっている可能性を説明しています。ただし、可能性があるという案内を、誰もが必ず還付されるという約束に変えてはいけません。ほかの所得や控除の状況を含め、年単位の申告内容で結果が決まります。
退職後にアルバイトや短期の勤務をした人も、「正社員として再就職していない」だけでこの分岐に当てはめないようにします。その年に給与を支払ったところがほかにあるか、各支払者から源泉徴収票を受け取っているかを確かめてください。給与ではない収入がある場合も、別の確認が必要になることがあります。働き方の呼び名ではなく、実際に何の所得をいつ受け取ったかを整理することが先です。
国税庁は、中途退職後に年末調整を受けず、所得税等が納め過ぎになっている場合の還付申告について、退職した年の翌年からの手続を案内しています。還付申告を検討する人は、まず対象年の票、控除に関する資料、ほかの所得の資料を集め、国税庁の確定申告書等作成コーナーで自分の数字を入力して確認します。「退職したからお金が戻るらしい」と金額を見込んで生活費へ先に組み込むのは避けます。
申告が必要かどうかと、申告すれば還付になるかどうかも別の問いです。給与以外の所得や複数の支払元があれば、単純な退職後の還付例だけでは判断できません。迷ったら、今分かっている資料と分からない条件を分けて税務署の相談窓口へ伝えます。必要書類がまだそろわない段階でも、「何を取得してから計算するか」を聞くことはできます。制度名だけを検索して結論を急ぐより、年と収入の一覧を作って相談する方が具体的です。
源泉徴収票では、対象年・給与・税額を先に見る
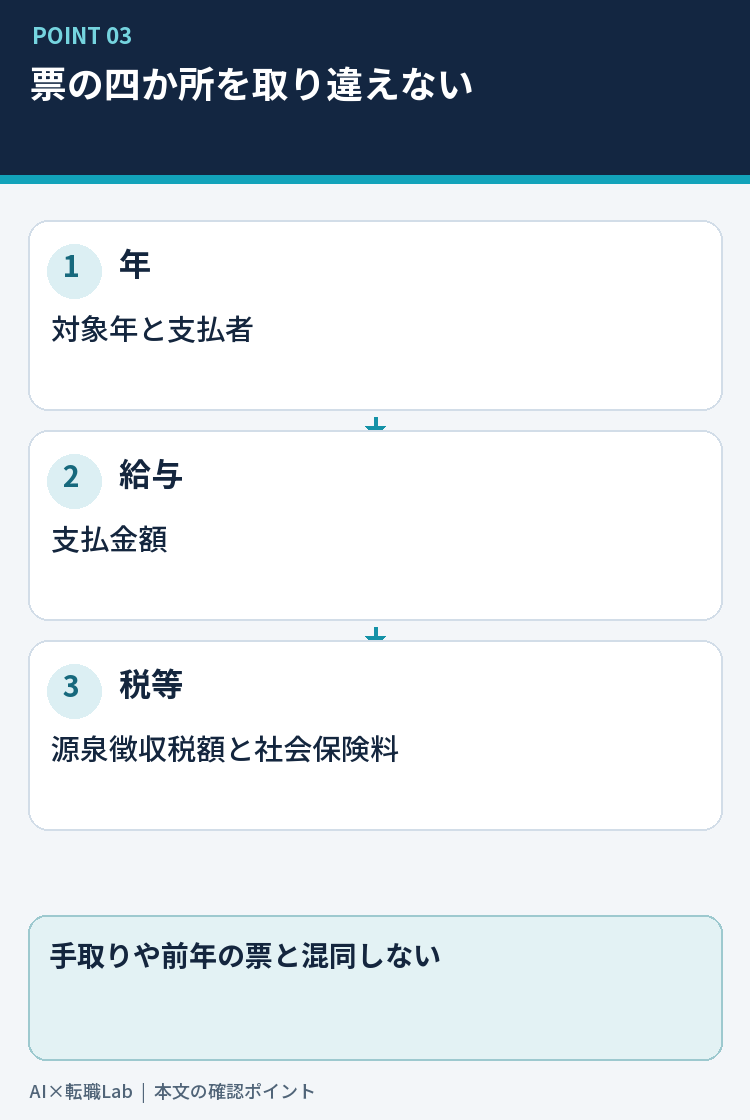
この問題で最初に探す書類は、退職した勤務先から交付される給与所得の源泉徴収票です。国税庁の中途就職者向け案内も、前職で受けた給与と源泉徴収額などの確認にこの票を用いると説明します。手元にある給与明細や振込履歴は経過の確認には役立ちますが、年末調整で前職給与を確認する書類として何が必要かは勤務先へ確認してください。明細の数字を自分で合算し、源泉徴収票の代わりとして無断で提出する前提にしないことが重要です。
票を見つけたら、まず対象年を見ます。前年の票と今年の票を取り違えると、収入の整理が最初からずれます。次に支払者名を見て、同じ年に働いた勤務先の票がすべてそろっているか確認します。複数の票がある人は、ファイル名や封筒に会社名と対象年を控えるだけでも、問い合わせ時の混乱を減らせます。退職日だけを書いたメモより、どの会社から何年分の票を受け取ったかという一覧の方が役立ちます。
給与の支払金額、源泉徴収税額、社会保険料等の金額は、再就職先や申告時に確認される主要な数字です。ただし、欄の意味を理解せずに合計したり、手取り額と混同したりすると、本人の計算は崩れます。分からない欄があれば数字を転記したうえで、何の数字かを担当者や国税庁の説明に照らします。この記事は票の各欄の税法上の処理を個別に確定するものではありません。
電子交付を受けた人は、受信した案内だけでなく、実際の票のデータを保存できたかを確かめます。紙で受け取った人は、紛失に備えて必要な管理方法を考えます。ただし、個人番号や住所を含む書類をAIサービスへ安易にアップロードする必要はありません。相談用のメモには、書類の有無と分からない項目だけを書けば十分な場面があります。税務や勤務先に示す原本と、作業用のメモは分けて扱います。
源泉徴収票が届かないときは、交付依頼の経過を残す
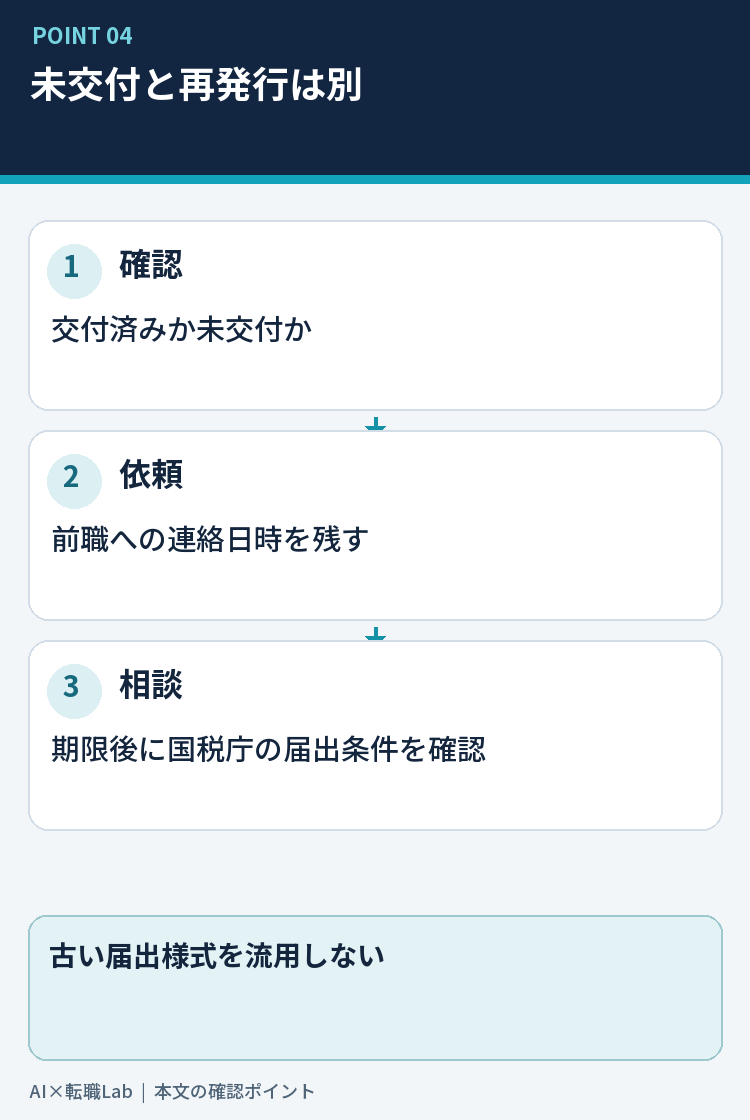
年末調整の期限が近いのに前職の源泉徴収票が見当たらないときは、まず交付予定と送付先を前の勤務先へ確認します。退職時に聞いた住所から引っ越していないか、電子交付の案内が届いていないか、会社の窓口がどこかを整理してください。「まだ来ない」という状態でも、いつ、どの窓口へ、何年分の票を頼んだかを残すと次の相談が具体的になります。
国税庁の「源泉徴収票不交付の届出手続」は、支払者から票が交付されない場合の手続です。同じページは、既に交付された票の再発行はこの届出の対象外と明記します。紛失したときに最初から不交付届を使うのではなく、交付済みか未交付かを分けます。前職に再発行を頼むケースと、交付そのものがされていないケースでは相談先への説明が変わります。
不交付の届出は、交付期限を過ぎてから検討する手続です。国税庁は中途退職の場合の交付期限を退職後1月と案内しています。現在の様式と提出方法は公式ページで確認してください。届出を準備するなら、給与明細の写しや、勤務先へ交付を求めたことが分かる資料が手元にあるかも確認します。国税庁のページは令和8年8月に書面様式が変わったことも案内しているため、古いブログの様式を流用しません。
再就職先の年末調整締切と、国税庁の交付期限は同じではありません。前職への交付依頼を続けつつ、今の勤務先には「まだ届いていない」ことを早めに伝え、社内手続がどう扱われるか確認します。票がないまま前職分を想像で入力して年末調整したことにするのは避けます。年末調整で確認できなかった場合は、本人による確定申告の経路を国税庁の案内と照らします。
「確定申告が必要」と「還付される」を同じ意味にしない
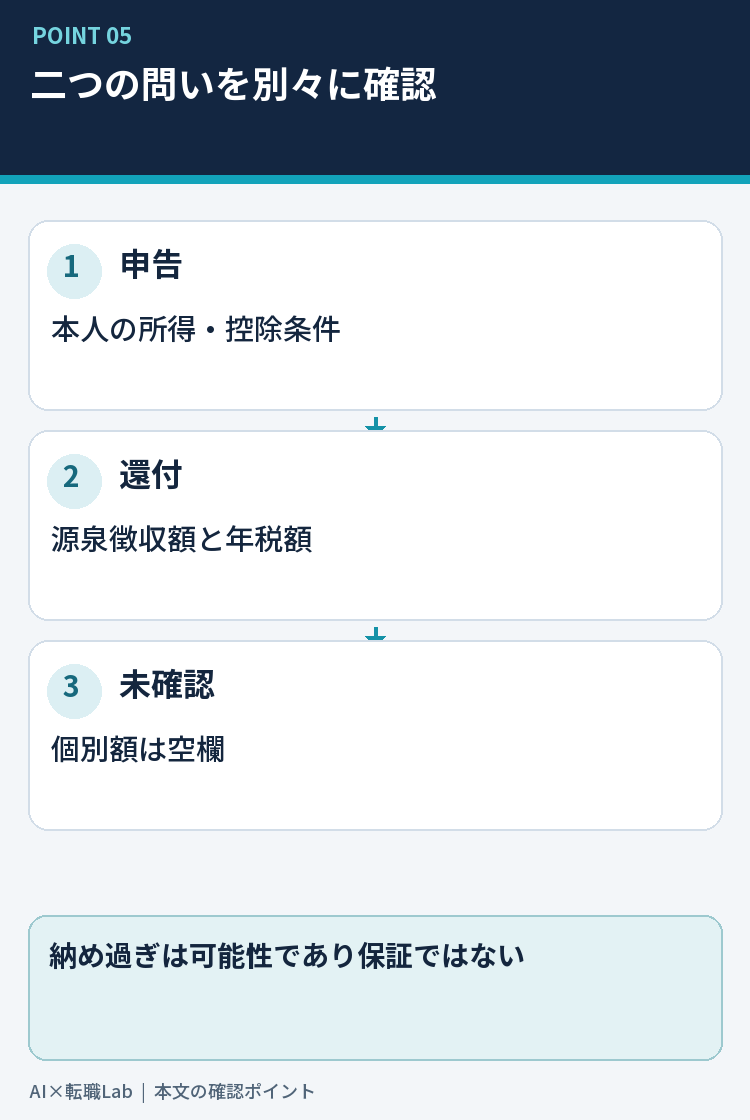
検索結果には「中途退職なら確定申告で戻る」と短く書かれていることがあります。しかし、年末調整を受けられなかったこと、確定申告が必要な条件に当たること、申告結果が還付になることは別々です。国税庁の説明は、源泉徴収が概算であるため、年末調整を受けなかった中途退職者には納め過ぎが生じる場合があると述べています。「場合がある」という条件を落とさず読む必要があります。
最初に見るのは、同年中の給与の支払者と年末調整の実施状況です。次に、源泉徴収票で実際にいくら源泉徴収されていたかを確認します。さらに、給与以外の所得や控除の資料があるかを整理します。この順を踏まず、退職月や手取り金額だけで還付額を見積もることはできません。家計の計画に入れるお金と、まだ手続の結果が決まっていない金額を分けておきます。
国税庁の案内には、年末調整を受けなかった中途退職者の還付申告について、翌年からの提出や期間の説明があります。ただし、この記事は読者全員の提出期限を一律に断定するものではありません。申告の種類、対象年、所得の内容によって確認するページが異なる場合があります。実際に手続をする段階では、対象年の国税庁ページと申告書等作成コーナーを開いてください。
「再就職したから確定申告は絶対に不要」とも言い切れません。国税庁の中途就職者向け説明は、前職の給与を確認できなければ再就職先で年末調整ができないことを示しています。また、年末調整だけで完結しない所得や控除があるかもしれません。自分のケースに別の収入や特別な事情があるなら、この記事の基本分岐を出発点に、公式の該当手続へ進みます。記事にない条件をAIや検索結果に推測させて結論を補わないでください。
AIは税額の判定役ではなく、確認事項の整理役にする
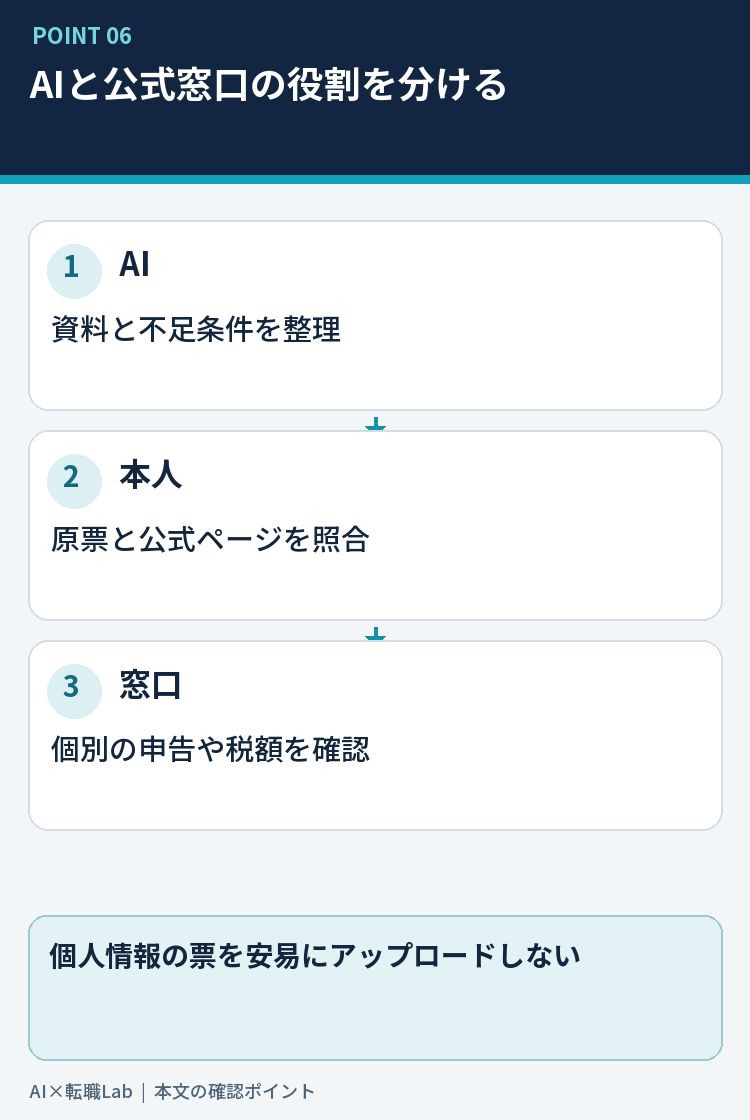
年末調整や確定申告を調べるとき、AIには長い説明を短くする手伝いを頼めます。ただし、個別の申告義務、還付の有無、税額をAIの返答だけで決定しません。AIが「中途退職者は全員還付」と言ったら、国税庁の案内にある条件を落としている可能性があります。公式ページのURLと対象年を示し、どの文が確認できる事実で、どこが本人の資料不足なのかを分けさせる使い方が適しています。
入力するメモは、たとえば「同年の前職が一社、再就職の有無は確認済み、前職の源泉徴収票は未着、今の勤務先の年末調整締切は未確認」のように、事実と未確認を分けます。これは架空の書き方の例であり、特定の人の申告結果ではありません。AIへは「国税庁の該当ページを示し、確認すべき資料と問い合わせ先への質問を列挙して。還付額や申告義務は判定しないで」と頼みます。
返答を受けたら、リンク先を実際に開きます。ページの見出しが「中途就職者」なのか「年末調整を受けていないとき」なのかで、対象が違います。記事やAIの説明が古い年の制度を混ぜていないかも確認します。公式ページに書かれていない締切や金額が出た場合は、その数字を使わず、本人が資料を持って相談します。AIが整えた表は、公式資料と手元の票を見比べるためのメモであり、申告書の完成版ではありません。
源泉徴収票の画像をそのまま外部AIへ送る必要はありません。氏名、住所、生年月日、勤務先、支払額などが載る個人情報の書類だからです。必要な確認だけを匿名の文にし、数字も不要なら入力しません。会社の端末やアカウントを使う場合は、その組織の情報管理ルールに従います。判断に使う原票は本人が安全に保管し、正式な窓口へ必要な形で提示します。
相談前に一枚へまとめる確認メモ
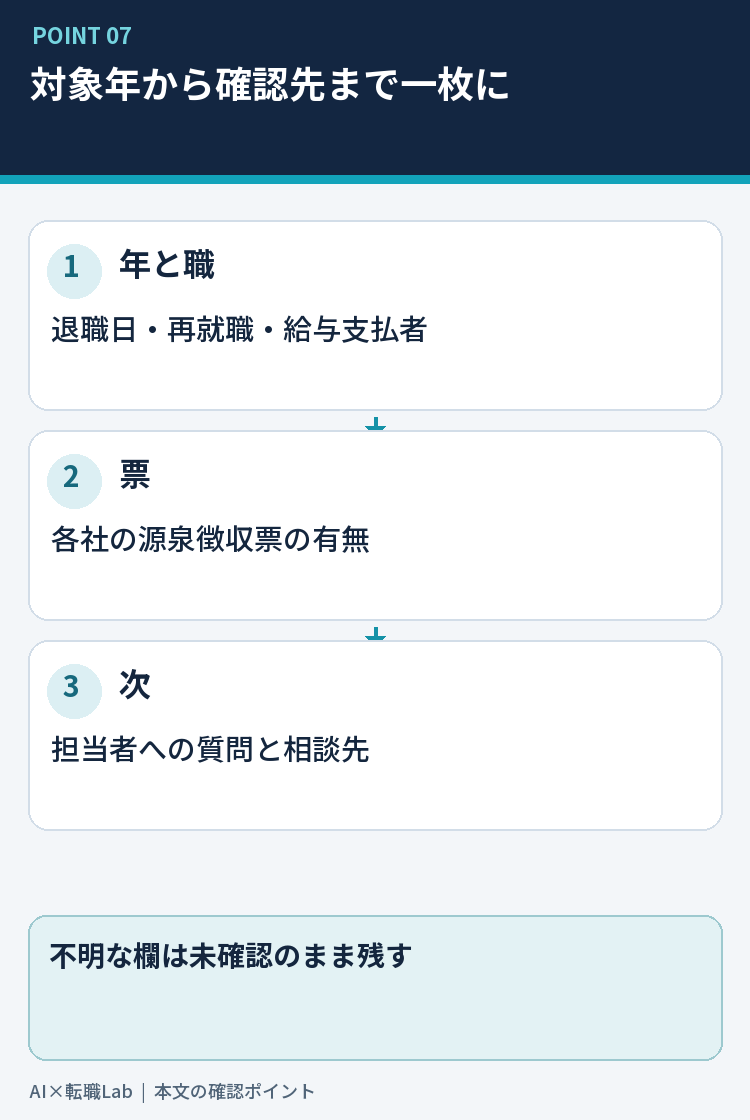
制度のページを何枚読んでも答えが定まらないときは、質問が足りないのではなく、自分の事実が一か所に並んでいない場合があります。紙でもスマートフォンのメモでも構いません。「対象年」「退職日」「その年に給与を受けた勤務先」「年末までの再就職の有無」「各社の源泉徴収票の有無」「年末調整を受けたか」をまず書きます。分からない欄は推測せず「未確認」とします。
次の欄には、確認先を一つずつ置きます。前職へは源泉徴収票の交付状況、再就職先へは年末調整の社内締切と前職票の提出方法、国税庁の窓口へは年末調整を受けられなかった場合に参照すべき手続です。問い合わせの目的を一つに絞れば、窓口を転々としにくくなります。「税金がどうなりますか」という大きい問いより、「前職票が未交付で、今の勤務先の締切までに届かない場合、何を確認すべきか」の方が答えやすいでしょう。
票がそろったら、対象年と支払者をもう一度確認します。再就職先で年末調整を受けた人は、どの給与が含まれたかを担当者の説明と手元の書類で読み返します。再就職せず年末調整を受けなかった人は、国税庁の確定申告案内へ進み、必要な資料を集めます。どちらの場合も、手続を終えた日時や提出した資料をメモしておくと、後から別の案内を見たときに自分の状況を戻って確認できます。
退職後のお金全体の見通しも整理したい場合は、退職後のお金をAIで調べるときの公式情報の探し方を参照してください。この記事で扱うのは、所得税の年末調整と確定申告の入口です。住民税、年金、健康保険、失業給付は別の制度・窓口になるため、源泉徴収票だけですべてを判断しないようにします。今の問いに必要な公式情報を一つずつ確かめ、金額や手続を推測で埋めないことが、次の行動を早くします。
参照した一次資料
国税庁「No.2674 中途就職者の年末調整」、国税庁「No.1910 中途退職で年末調整を受けていないとき」、国税庁「源泉徴収票不交付の届出手続」。2026年10月16日に確認。個別の税額や申告結果はこの記事では算定していません。