退職前後の家計を考えるとき、預貯金を毎月の生活費で割るだけでは、支払いの山を見落としやすくなります。給与明細では自動的に差し引かれていた住民税や社会保険料が、退職後は別の時期に届くことがあるからです。必要なのは、一般論として「何か月分の貯金」と決めることより、自分に届く請求と入金を、日付で並べてみることです。
このメモでは、毎月の生活費、給与から精算されるもの、退職後に自分で納める可能性があるもの、まだ金額も日付も決まっていないものを分けます。住民税と年金は制度も確認先も違います。健康保険も別に確認します。書類がまだ届いていない欄は推測で埋めず、「確認先」「確認予定日」を入れておけば、今すべきことが見えます。
最後の給与は「支払日」と「控除の内訳」を先に確認する
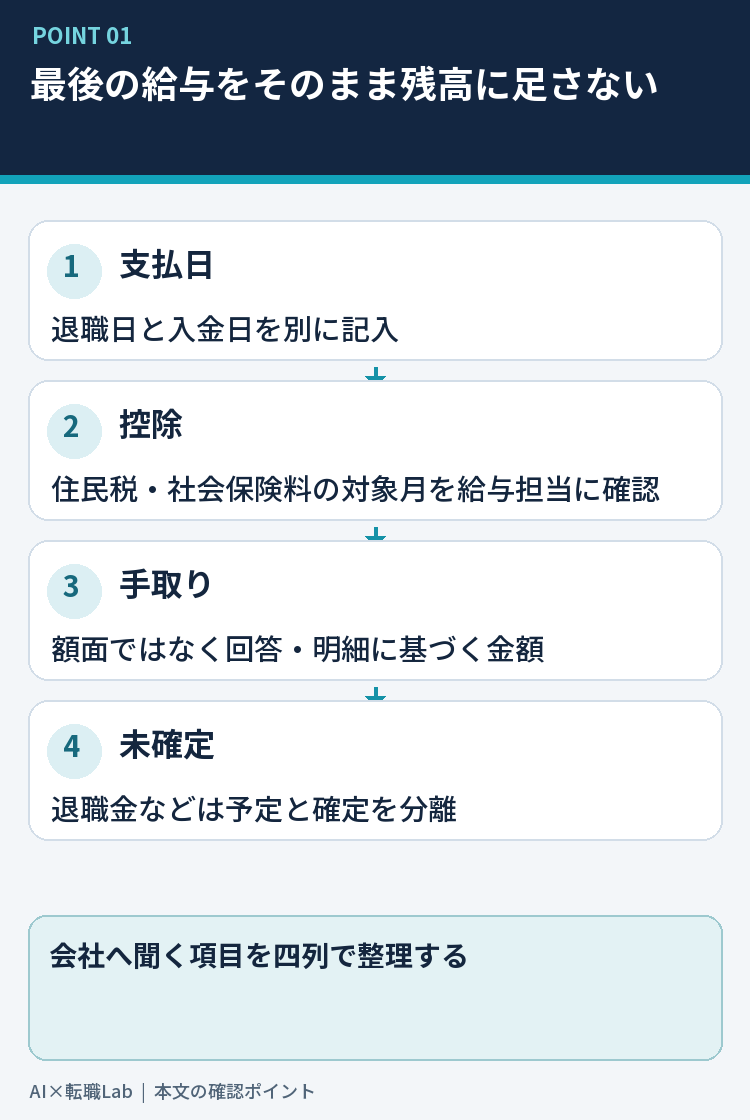
退職日と、最後の給与が口座へ入る日は同じとは限りません。まず雇用契約や給与規程、直近の明細を見ながら、給与担当に最終支払日を確認します。そのうえで、基本給などの支給項目だけでなく、住民税、健康保険、厚生年金など何が差し引かれる見込みかを聞きます。額面の数字をそのまま生活費に足すと、実際の手取りとずれるためです。
住民税については、今年度の未徴収分が最後の給与等からまとめて引かれるのか、その後に自治体から納付書が届くのかを確認します。退職する月によって扱いが異なり、本人の希望や転職先で特別徴収を続けるかも関係します。勤務先が処理する内容を、自分の見込みだけで決めず、給与担当に「何年度の何月分まで、どの方法で納める予定ですか」と具体的に尋ねると話が進みます。
社会保険料も「退職月に必ずこの額」と先回りして計算しないほうが安全です。資格喪失日や会社の給与締め・支払日によって、最後の明細で見える控除の形が変わります。明細に書かれた対象月、退職後の保険へ移る日、次の請求が来る先を分けて確かめましょう。年金と健康保険の切替手続きが必要かどうかは、最後の明細だけでは判断しきれません。
退職金や未払いの残業代、有給休暇の精算がある場合も、入金日と手取り額を個別に確認します。「退職金があるはず」という期待額は、家計表の確定入金欄には置きません。支給条件や予定日を書面で確認できるまで、未確定欄に置いておけば、日々の支払いを楽観的な数字で組むことを避けられます。
会社に送る質問は一度にまとめられます。例えば「最後の給与の支払日、住民税の残りの徴収方法、健康保険と厚生年金の控除対象月、退職後に必要な書類の交付予定日を教えてください」と書きます。これは実際の相談記録ではなく、確認漏れを減らすための質問例です。返事を得たら、金額だけでなく回答日と担当窓口も残します。
住民税は「今年度の残額」と「翌年度」を別の欄にする
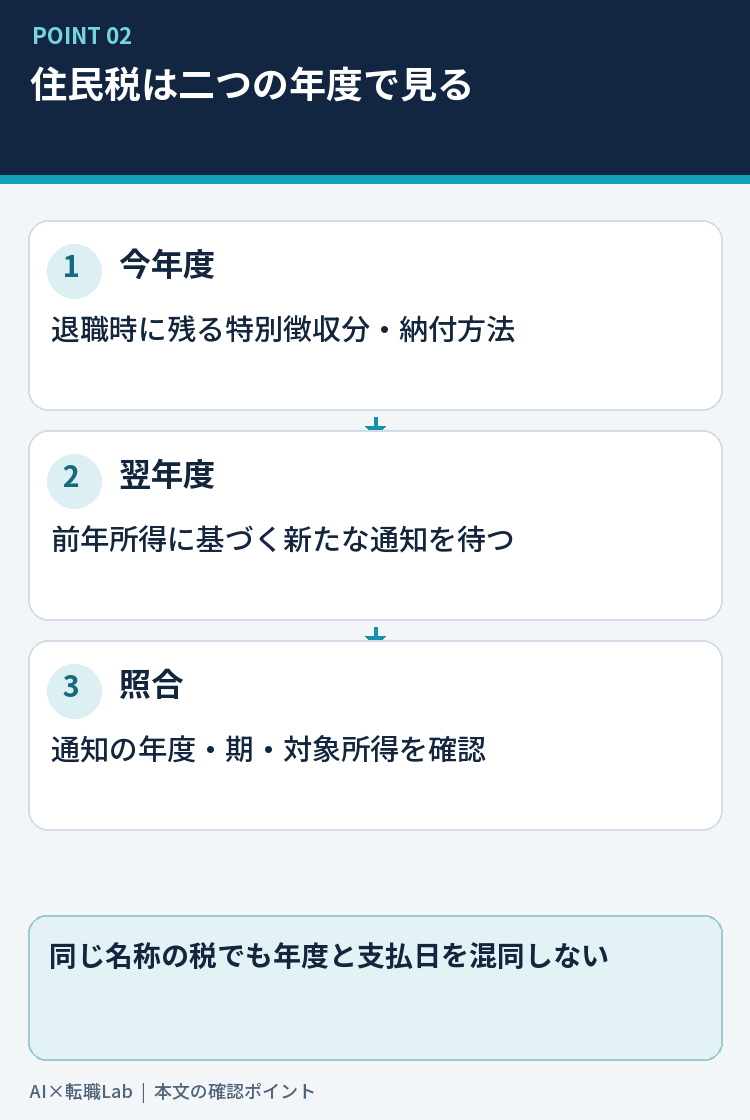
個人住民税は、原則として前年の所得を基に翌年度の税額が決まります。退職して給与が止まった直後でも、以前の所得について決まった税額の支払いが続くことがあります。この時間差を理解しておくと、「もう働いていないのに通知が来た」という驚きを減らせます。通知書を受け取ったら、納税年度と対象となる所得の時期をまず見比べましょう。
給与からの天引きは特別徴収と呼ばれます。退職によりその勤務先から天引きできなくなると、未徴収分を最後の給与等からまとめて徴収する場合、本人が普通徴収で納める場合、転職先で継続する場合などがあります。葛飾区の案内では、特に一月から四月までの退職について一括徴収の扱いが示されています。ただし個別の処理は勤務先と自治体の書類で確認し、一般的な説明だけで自分の納付方法を決めないでください。
ここで二つの欄を作ります。一つ目は「退職する年度の未徴収分」で、給与から引かれる予定額や後日届く納付書を記録します。二つ目は「翌年度に決まる住民税」で、退職した年の所得を基に、次の年度に通知される可能性をメモします。まだ通知がないなら金額を作らず、確認時期だけ書きます。同じ「住民税」という名前でも、年度が違えば別の支出です。
例えば春に退職した人と秋に退職した人では、年度内に残る給与天引きの回数も違います。二人の納付書の到着や最後の給与の見え方をそのまま比べても、自分の金額は推定できません。給与担当から伝えられた徴収方法と、自治体からの通知を照合して、重複して見える支払いがどの年度・どの期のものか確かめます。分からなければ、納付書を手元に置いて自治体の税窓口に問い合わせるのが確実です。
退職所得にかかる住民税と、毎月の給与に関する住民税は、同じ明細の近くに出てきても扱いが異なります。退職金が支給される場合は「この控除は何に対する税か」を支給明細で確認し、通常の住民税の残額へ機械的に足し込まないようにします。制度の詳しい計算や個人の税額をこの記事で確定させず、手元の正式な通知と担当窓口を基準にするのが目的です。
年金は「加入先の切替」と「保険料の支払い」を分ける
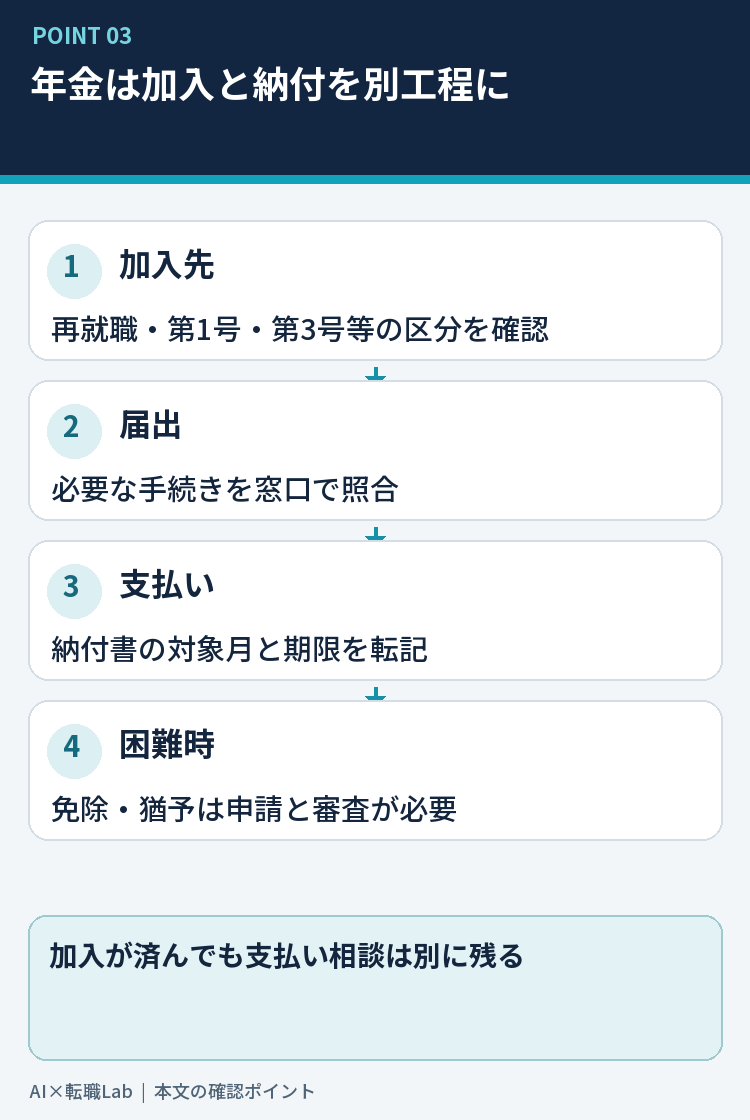
勤務先で厚生年金に加入していた人が退職し、すぐ次の厚生年金に加入しない場合、年金の加入区分を確認する必要があります。日本年金機構は、しばらく次の会社に入らない人や自営業になる人について、国民年金第1号被保険者への手続きを案内しています。配偶者の扶養に入る場合は、第3号被保険者の手続きが関係することもあります。まず「次の加入先と必要な届出」を確認します。
退職後すぐに再就職する予定でも、実際の入社日まで間が空くなら、その空白期間について確認します。「近いうちに再就職するから何もしなくてよい」とは判断できません。次の会社の社会保険加入日を確認し、自分の退職後の区分を市区町村や年金事務所など適切な窓口で照合します。年齢や配偶者の状況などで該当する区分は変わるため、他人の手続き例をそのまま使わないことが大切です。
次に、保険料をいつ、どこへ納めるかを別の欄で扱います。加入手続きが必要なことと、納付書がいつ届くか、実際に払えるかは別の問題です。まだ納付書が届いていない段階では金額や期日を創作せず、加入先を確認した日、手続きの進捗、通知の到着を待つ項目を残します。届いた書類に年度や対象月が書かれていれば、給与明細の控除対象月と合わせて確認できます。
失業や収入減で国民年金保険料の納付が難しい場合、日本年金機構は免除や納付猶予の申請を案内しています。これは退職すれば自動で適用される制度ではありません。申請、所得などの審査、承認の結果を確認する必要があります。支払いが難しそうだと分かった時点で、必要な書類や対象となる期間を年金窓口に相談してください。承認される前に「払わなくてよい」と家計表へ書くのは避けます。
免除と納付猶予では、将来の年金額などへの影響も同じではありません。必要なら追納の制度や期限を含め、本人の状況に沿って確認します。記事で一律の有利・不利を断定するより、今の負担と将来の扱いを並べた質問を持って窓口へ行くほうが実用的です。相談時には、退職日が分かる資料、年金に関する通知、現在の収入状況を整理して持参するか、必要書類を先に尋ねます。
健康保険の請求は年金と同じ行に混ぜない
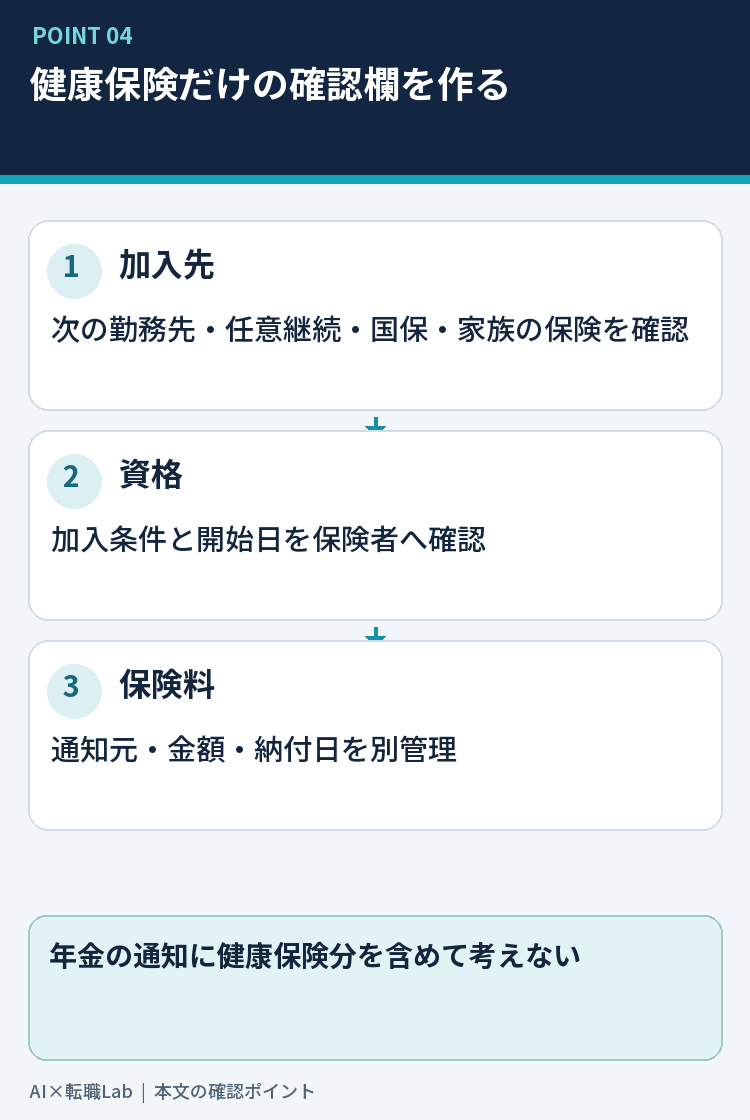
退職前の給与明細では健康保険と厚生年金の控除が並んでいます。しかし退職後の加入先や保険料の通知先は同じとは限りません。年金の切替を確認したから健康保険も済んだ、と考えず、健康保険だけの行を作ります。勤務先の保険を離れた後の選択肢や必要な届出は、加入していた保険者、次の勤務先、自治体などで確認します。
次の職場へすぐ移る人、配偶者などの被扶養者になる可能性がある人、しばらく就職しない人では、確認すべき窓口が異なります。各選択肢の資格要件や手続きの時期も同じではありません。個別条件を確認しないまま「最安」と決めてしまうと、後から加入できないことが分かったり、予定外の請求を見落としたりします。比較するときは月額だけでなく、いつから加入できるかと、いつから支払いが生じるかを並べます。
保険料は前年所得などが関係する方式もあり、退職後に収入が減ったことだけで直ちに支払額がなくなるとは限りません。一方で具体的な額は加入先、年度、世帯の状況などで変わります。この記事の数字を見積額として使うのではなく、保険者や自治体が示す通知・試算方法を確認します。手続き先が決まる前の家計表には「金額未確定」と記し、いつ確認するかを決めます。
病院を受診する予定がある場合は、手続きと資格確認の見通しも早めに聞きます。保険料の比較だけに気を取られ、加入状態が曖昧な期間を作ると、生活上の不安が大きくなります。勤務先から受け取る資格喪失に関する書類の発行予定、次の加入先で求められる書類、保険証や資格確認書等の扱いをそれぞれの窓口で確認し、回答をメモしておきます。
ここでの目的は、健康保険の制度全体を一度に選び切ることではありません。「加入先」「届出先」「保険料の決まり方」「通知を待つ日」「納付日」を別の列に置くことです。年金の通知が先に来たからといって、健康保険分も含まれていると解釈しない。逆も同じです。支払先が異なるものは、家計表でも別の行にしておくと確認漏れを減らせます。
生活費の残高は、金額だけでなく支払日の順に並べる
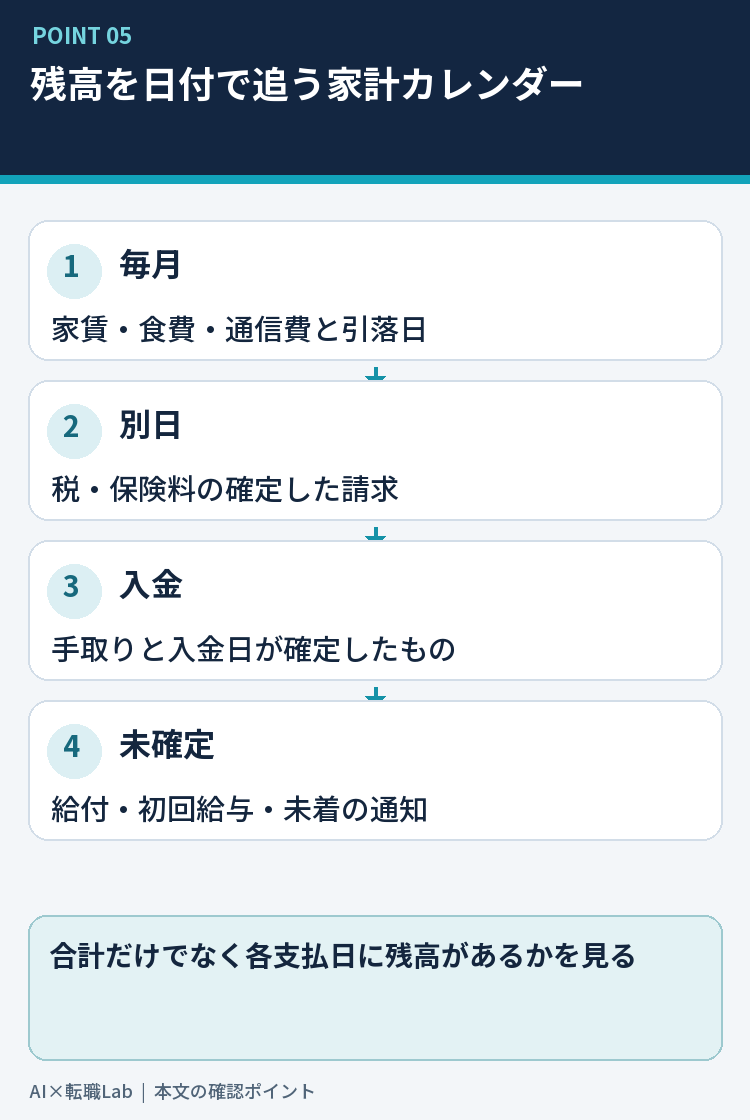
貯金を一か月の生活費で割ると、何か月暮らせそうかという目安は出ます。しかし税や保険の支払日が先に集中すると、その計算上の月数を使い切る前に残高が足りなくなる可能性があります。家計表にはまず日付の列を作り、家賃、食費、通信費のような毎月の支出と、通知書に書かれた税・保険料の支払日を同じ時間軸に載せます。口座から引き落とされる日と、現金で納める期限も分けて見ます。
入金側には、最後の給与や確定している報酬を実際の予定日で記します。受給できるか分からない給付や、転職先の初回給与の金額・日付が決まっていないものは、確定入金の合計へ入れません。別の「未確定」欄を作り、何が確定すれば計算に入れられるかを書いておきます。家計が厳しい時期ほど、期待と確定を分ける作業が支払判断の助けになります。
例えば、家計の紙を縦に四分割します。「毎月必要」「通知済みの別日支払」「確定入金」「未確定」の四つです。毎月必要には住居費や食費のほか、更新月がある費用を印で示します。通知済みには年度、対象月、金額、支払日、支払先を記録します。確定入金には手取り額と入金日を置きます。未確定には書類待ちや確認待ちを書き、推測の金額で空白を埋めません。
次に、日付が早い順へ並べ替えます。退職日の前後、最後の給与日、家賃の引落日、税の納期限、保険料の支払日が一枚に並べば、どこで残高が薄くなりそうかが見えます。大切なのは、年末までの合計が黒字かだけではありません。その時点の口座残高が各支払日を越えられるかです。日付を入れた結果、確認したい請求が増えたら、その欄を窓口へ持っていけます。
金額をまだ知らない項目は、家計表から消さないでください。「住民税・翌年度通知待ち」「年金・加入先確認中」「健康保険・保険者回答待ち」のように残します。空白のままだと費用が存在しないように見えますが、未確認と書けば確認作業が残っていることが明確です。家族と共有する場合も、確定額と見込み額を色や記号で区別しておくと、誤って使える残高を多く見積もることを防げます。
支払いが難しそうなら、納期限より前に窓口へ伝える
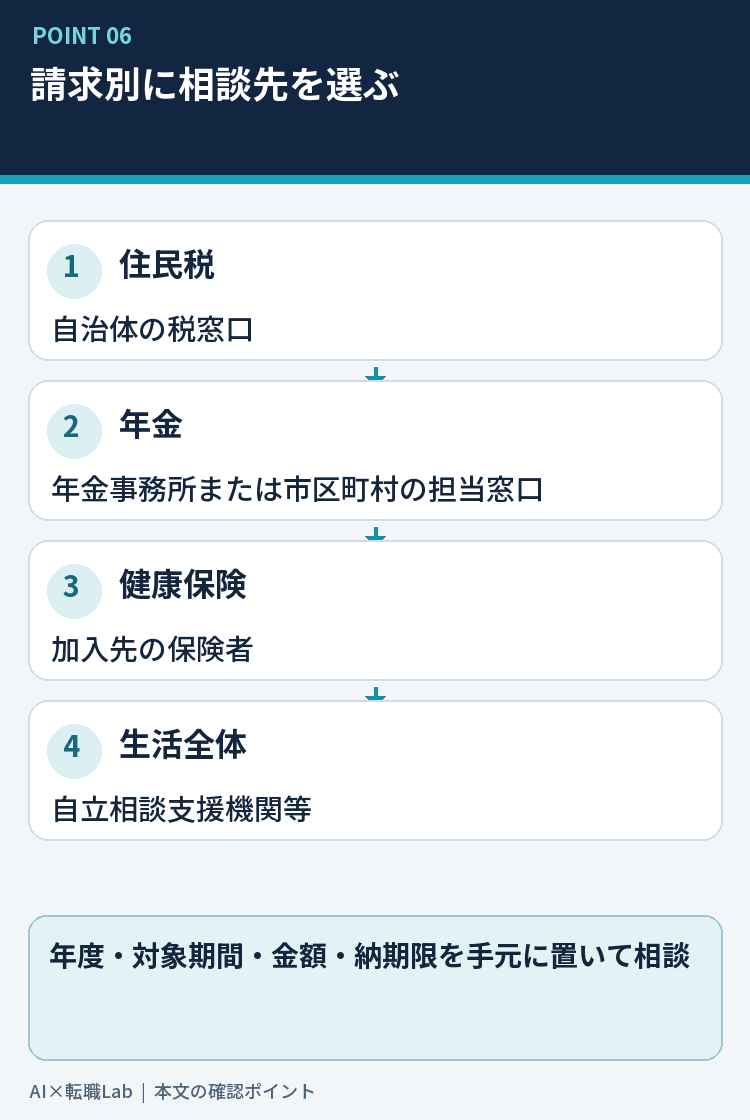
日付を並べてみて、特定の納期限に間に合わない可能性が見えたら、通知書を放置しないことが大切です。住民税は自治体の税窓口、国民年金保険料は年金事務所や市区町村の国民年金窓口、健康保険は現在または加入予定の保険者など、請求ごとに相談先を分けます。同じ市役所に窓口があっても制度が違うため、一つの相談だけですべての支払条件が変わるわけではありません。
相談では、困っている事情を抽象的に話すだけでなく、納付書にある年度・対象期間・金額・納期限と、支払える見込み時期を伝えます。退職日、最後の給与日、他の確定した支払いも簡単に説明できるようにすると、窓口が確認すべき制度を絞りやすくなります。通知書がまだ届いていない場合は、いつ、どの方法で案内が来るかを聞き、家計表には確認日を書きます。
国民年金の免除・納付猶予は申請と審査が必要です。住民税や健康保険についても、相談すれば必ず減額・猶予されると約束することはできません。適用条件や必要書類は、住んでいる自治体、保険者、本人の事情で変わります。制度を調べる段階と、本人について認められた段階を混ぜないようにしましょう。審査中なら「申請中」と書き、承認された前提で残高を再計算しません。
家賃や食費を含む生活全体が苦しいときは、請求別の窓口に加え、地域の自立相談支援機関などへ相談する選択肢もあります。厚生労働省は、家計の状況を整理し、必要な支援につなぐ相談窓口を案内しています。すべての問題を一人で計算してから出向く必要はありません。書類と簡単な支払日メモを持ち、どこから整理すべきかを相談できます。
電話や窓口で説明を受けたら、担当窓口、相談日、案内された次の手続き、提出期限をその場で書きます。口頭で聞いた内容と、正式な通知・審査結果は区別してください。複数の制度を並行して確認する時期には、誰からどの回答を得たかが後で役立ちます。期限が迫っている場合ほど、思い出せるはずと考えず一行のメモに残します。
一枚のメモを完成させるなら、今日確認できる欄から埋める
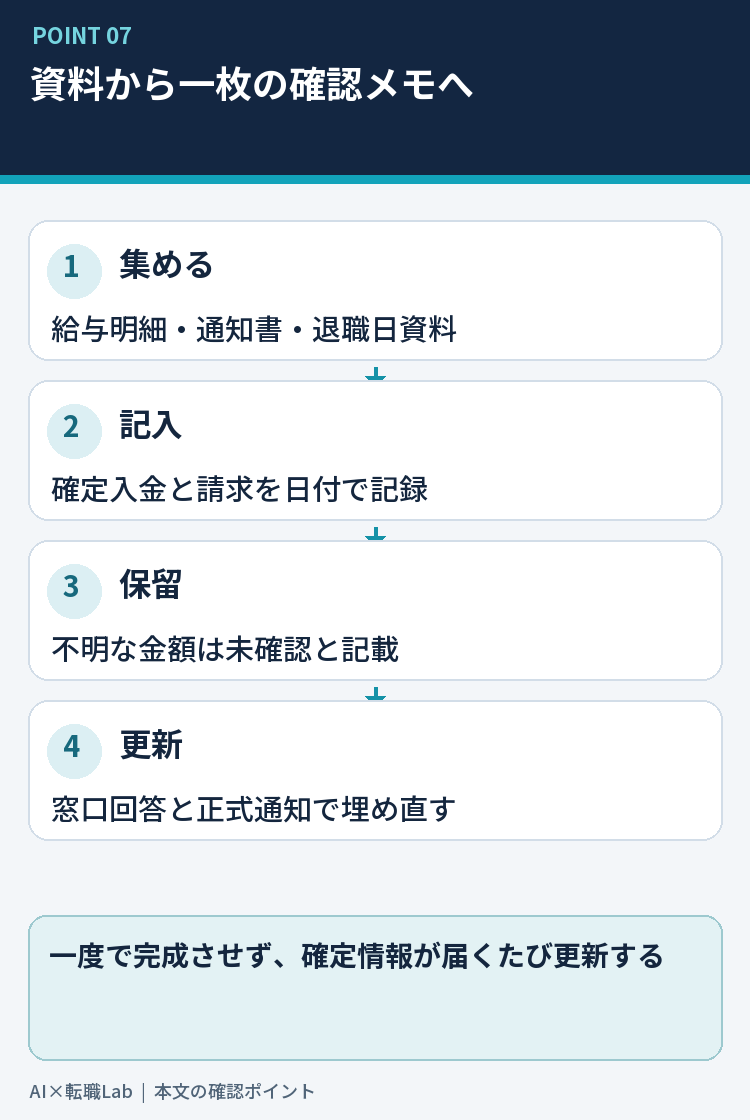
最初に集める資料は、直近の給与明細、退職日や最後の給与日が分かる書類、届いている住民税の通知、年金と健康保険の案内です。資料が全部そろうまで待つ必要はありません。手元にあるものから、支払先、対象年度・対象月、金額、日付を書き写します。書かれていない情報は空想で補わず「未確認」として残します。
メモの上段には「確定した入金日と手取り」「毎月の生活費と引落日」を置きます。中段には「住民税・退職年度の残り」「住民税・翌年度の通知待ち」「年金」「健康保険」を別々に置きます。下段には「確認先」「連絡予定日」「受け取る書類」を書きます。これなら、一つの制度を調べている間にも、ほかの支払いが見えなくなることを防げます。
給与担当から回答が来たら、住民税の徴収方法と控除対象月を更新します。自治体や保険者から通知が来たら、年度と納期限を転記します。年金の区分が確定したら、加入手続きと納付・免除相談を別々に進めます。一回で完成させる表ではなく、正式な回答が来るたびに未確認欄を減らしていくメモとして使うのが実用的です。
退職後に働き方や転居先が変わったときも、古い見込みを残したままにしません。次の勤務先で社会保険に加入する日、住所変更後の自治体から届く通知、確定した給与支払日が分かれば、その日付を更新します。「一度作ったから正しい」表ではなく、状況が変わったら確認先も見直します。制度の一般説明より、本人の最新の通知と加入状況が優先です。
今日できる最小の一歩は、給与明細と通知書を並べ、次の三つだけを書くことです。「最後の給与はいつ入るか」「住民税は何年度の何期分を誰に払うか」「年金と健康保険の加入先は退職翌日からどうなるか」。答えが分からない項目には、聞く相手と聞く日を書きます。そこまでできれば、必要な貯金額を急いで断定するより、実際の支払日に沿って準備を進められます。
制度の確認先
横浜市・個人住民税、葛飾区・退職時の住民税、日本年金機構・退職後の国民年金、日本年金機構・免除と納付猶予、協会けんぽ・退職後の健康保険、厚生労働省・自立相談支援。制度の概要を確認する資料です。個別の税額・加入資格・納期限は通知と担当窓口で確認してください。