退職が決まったとき、退職金の額は就業規則や退職金規程で決まっている。いくらもらえるかは、ある程度は分かっている。ところが、実際に振り込まれた金額を見ると、思っていたより少ない。明細の「所得税」の欄に、大きな数字が並んでいる。老後の資金として当てにしていた金額が、そこから何十万円も、何百万円も減っている。
その差は、税金の計算が間違っているからではない。ほとんどの場合、1枚の紙を出していなかったことが原因だ。「退職所得の受給に関する申告書」という紙である。
この記事では、退職金の税金がどう決まるのか、申告書を出す場合と出さない場合で何が変わるのかを、国税庁の案内をもとに整理する。退職が決まった人だけでなく、将来の退職に備えて仕組みを知っておきたい人にも読んでほしい。
退職金の振込額が、思ったより少ないとき
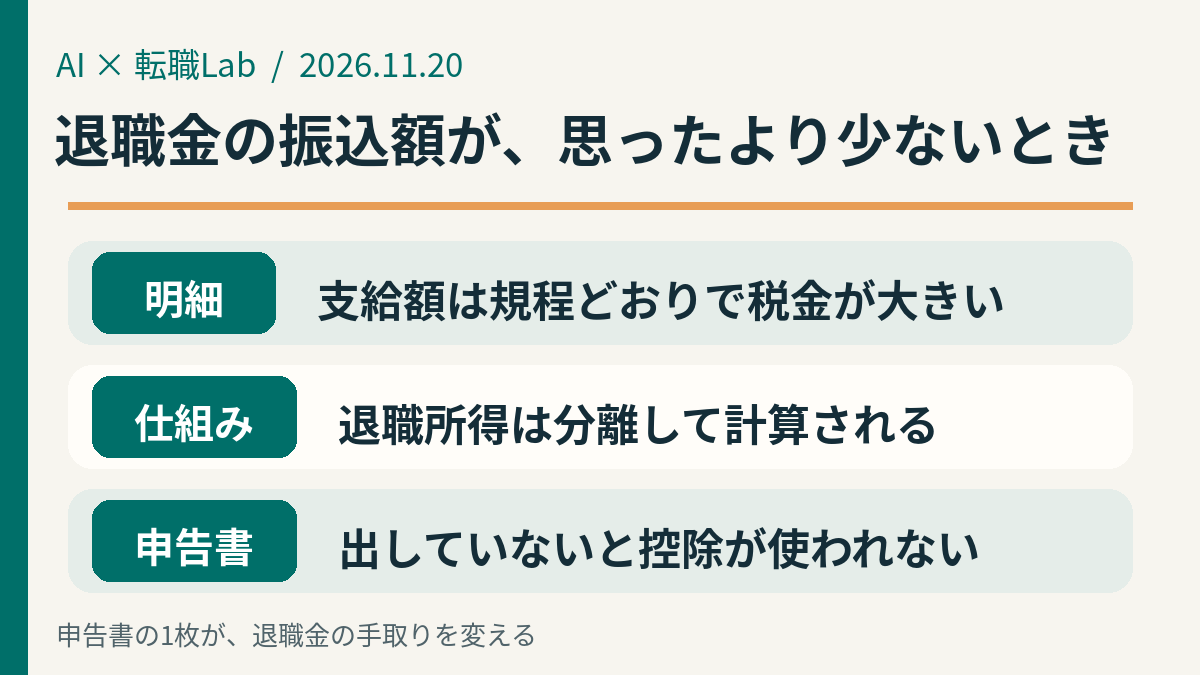
退職金の振込額が思ったより少ないと感じたとき、まず確かめるのは明細の内訳だ。退職金の支給額そのものが想定より少ないのか、税金として引かれた額が大きいのか。多くの場合、支給額は規程どおりで、引かれた税金が大きい。
退職金の税金は、給与の税金とは別の仕組みで計算される。給与は1年分の所得を合計して税率をかけるが、退職金は「退職所得」として分離して計算される。退職所得には、勤続年数に応じた大きな控除があり、残りを2分の1にした額に税率をかける。だから、申告書を出して正しく計算されれば、退職金の税金は思ったより小さくなる。
ところが、申告書を出していないと、この控除が使われない。支給額の全額に20.42%がかかる。退職金2,000万円なら、4,084,000円が先に引かれる。明細の所得税の欄に400万円を超える数字が並んでいたら、申告書が出ていなかった可能性が高い。
振込額が少ないのは、損が確定したわけではない。引かれすぎた分は、確定申告で取り戻せる。ただし、取り戻すには自分で申告する必要がある。何もしなければ、引かれたままになる。
「退職所得の受給に関する申告書」とは何か
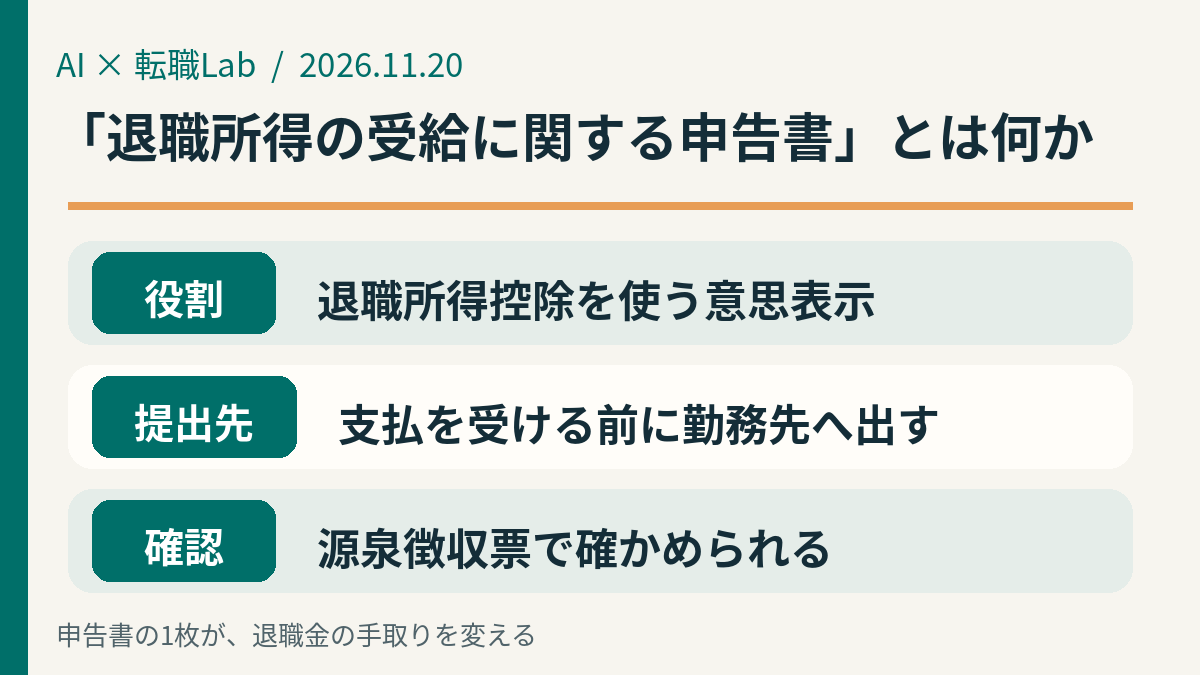
「退職所得の受給に関する申告書」は、退職金を受け取る人が勤務先に提出する書類だ。退職金の支払を受ける前までに、支払者である勤務先へ出す。
この申告書の役割は、退職所得控除を使ってもらうための意思表示だ。申告書を出すと、勤務先は退職所得控除を差し引いて税額を計算し、正しい税額だけを源泉徴収する。申告書を出さないと、勤務先は控除を使わず、支給額の20.42%を源泉徴収する。
申告書は、退職の手続きの書類の束の中に紛れていることが多い。退職届、健康保険や年金の手続き、持ち物の返却など、退職の前後には出す書類が多い。その中に申告書があっても、「退職所得の受給に関する申告書」という名前だけでは、何のための紙か分かりにくい。名前が長いこともあって、他の書類と一緒に提出したつもりでも、実際には出していないということが起きる。
申告書を出したかどうか覚えていない人は、少なくない。退職の手続きは一度きりのことで、書類の名前まで覚えている人のほうが珍しい。出したかどうか分からない場合は、退職所得の源泉徴収票で確かめることができる。源泉徴収票は、退職の日から1か月以内に会社から渡される決まりになっている。源泉徴収票の記載を見て、分からなければ勤務先の人事に聞くのが確実だ。
申告書を出した場合の税金——退職所得控除と2分の1の仕組み
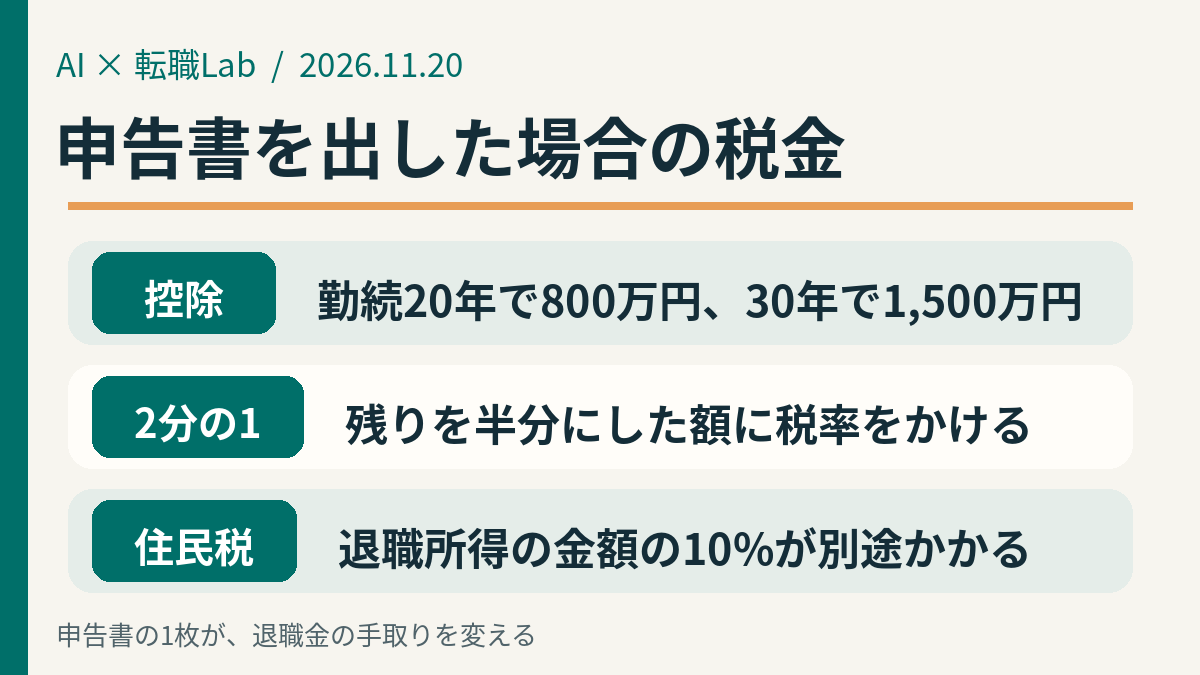
申告書を出した場合、退職金の税金は次の順番で決まる。
まず、退職金から「退職所得控除」を差し引く。退職所得控除は、勤続年数で決まる。勤続20年までは1年につき40万円、20年を超えると1年につき70万円が加わる。20年なら800万円、30年なら1,500万円が控除される。勤続年数の1年未満の端数は1年に切り上げる。勤続10年2か月なら、11年として数える。控除額は、勤続1年でも最低80万円になる。
次に、退職金から控除を引いた残りを2分の1にする。その額が「退職所得の金額」だ。退職所得の金額に所得税率をかけて、所得税を出す。退職所得の金額が195万円以下なら、税率は5%だ。所得税額には、復興特別所得税として所得税額の2.1%が加わる。
住民税もかかる。退職所得にかかる住民税は、退職所得の金額の10%だ。市町村民税6%と道府県民税4%を合わせた率で、勤務先が特別徴収する。
たとえば、退職金2,000万円、勤続35年の場合を計算してみる。退職所得控除は800万円に70万円×15年を加えて1,850万円になる。退職金2,000万円から1,850万円を引くと150万円で、その2分の1の75万円が退職所得の金額になる。所得税は75万円の5%で37,500円、復興特別所得税を加えて38,287円になる。住民税は75万円の10%で75,000円だ。所得税と住民税を合わせても113,287円で、退職金2,000万円に対する税金は1%にも満たない。
退職金の税金が優遇されているのは、この控除と2分の1の仕組みのためだ。長く勤めた人ほど控除が大きくなり、税金は小さくなる。なお、勤続5年以下の場合、控除後の額のうち300万円を超える部分には2分の1計算が適用されない特例がある。自分の勤続年数が5年以下の場合は、この特例もあわせて確かめることが大切だ。
申告書を出さなかった場合——20.42%が先に引かれる
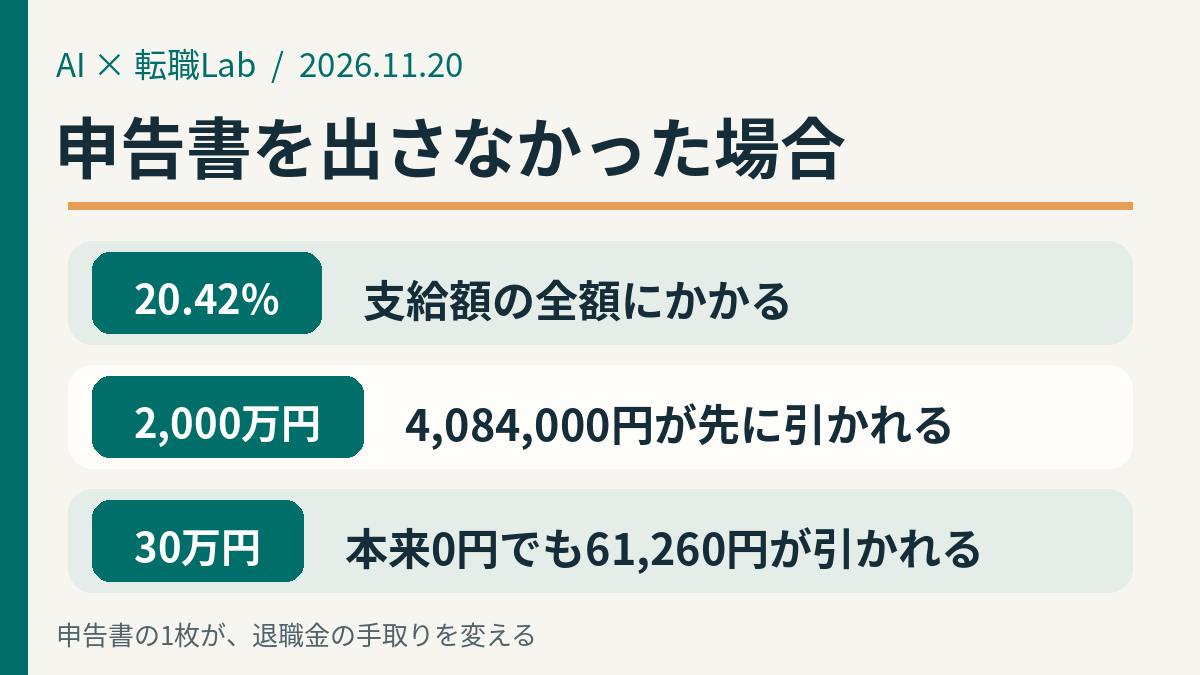
申告書を出さなかった場合、税金の計算はまったく違うものになる。退職所得控除は使われず、支給額の全額に20.42%がかかる。この20.42%は、所得税20%に復興特別所得税2.1%を加えた率だ。国税庁のタックスアンサーNo.2732「退職手当等に対する源泉徴収」が、この扱いを定めている。
退職金2,000万円なら、4,084,000円が源泉徴収される。申告書を出した場合の所得税38,287円と比べると、100倍以上の差がある。退職金800万円なら、1,633,600円が引かれる。退職金30万円のような少額でも、61,260円が引かれる。勤続3年なら退職所得控除は120万円で、退職金30万円には本来税金はかからない。それでも、申告書を出していなければ61,260円が先に引かれる。
この20.42%は、あくまで源泉徴収の段階の話だ。最終的な税額が20.42%になるわけではない。引かれすぎた分は、確定申告をすれば精算される。ただし、確定申告をしなければ、引かれたままになる。申告書を出さなかったことによる損失は、確定申告をしないまま放置したときに確定する。
20.42%は所得税と復興特別所得税だけの話で、住民税は別にかかる。住民税は、退職所得の金額の10%として別途かかる。明細を見るときは、所得税の欄と住民税の欄を分けて確かめることが大切だ。
数字で見る差——3つの場合の計算
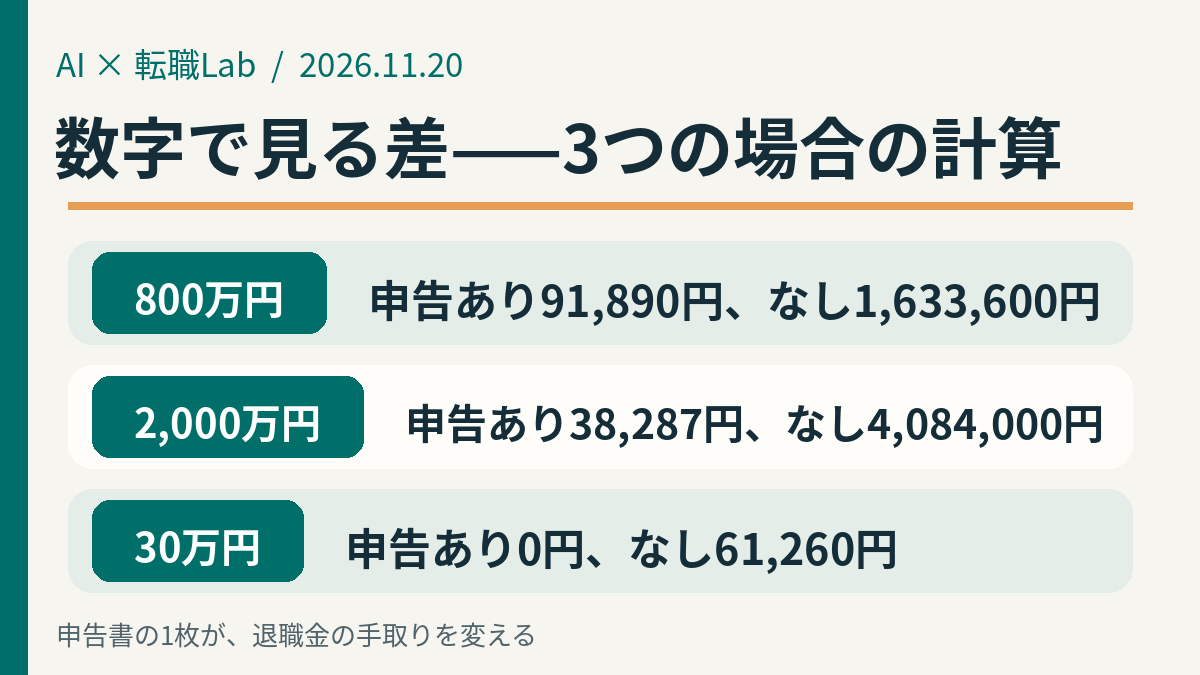
申告書を出す場合と出さない場合の差を、3つの場合で並べてみる。数字はすべて、国税庁のタックスアンサーNo.1420「退職金を受け取ったとき(退職所得)」とNo.2732の計算方法にもとづいている。
1つ目は、退職金800万円、勤続10年2か月の場合だ。国税庁の案内に載っている設例でもある。勤続年数は11年として数え、退職所得控除は40万円×11年で440万円になる。退職所得の金額は、800万円から440万円を引いた360万円の2分の1で180万円だ。所得税は180万円の5%に復興特別所得税を加えて91,890円になる。住民税は180万円の10%で180,000円だ。所得税と住民税を合わせると271,890円になる。申告書を出さなかった場合は、800万円の20.42%で1,633,600円が所得税として先に引かれる。所得税だけの差は1,541,710円になる。
2つ目は、退職金2,000万円、勤続35年の場合だ。退職所得控除は1,850万円、退職所得の金額は75万円、所得税は38,287円、住民税は75,000円で、合計113,287円になる。申告書を出さなかった場合は、2,000万円の20.42%で4,084,000円が先に引かれる。所得税だけの差は4,045,713円になる。
3つ目は、退職金30万円、勤続3年の場合だ。退職所得控除は120万円で、退職金30万円を上回るため、退職所得の金額は0円になり、税金はかからない。申告書を出さなかった場合は、30万円の20.42%で61,260円が先に引かれる。
3つの場合に共通しているのは、申告書を出したときの税金は、勤続年数が長いほど小さくなるということだ。退職金の税金は、長く勤めた人を優遇する仕組みになっている。申告書を出さないと、その優遇がまったく使われない。
引かれすぎた分は取り戻せる——確定申告での精算
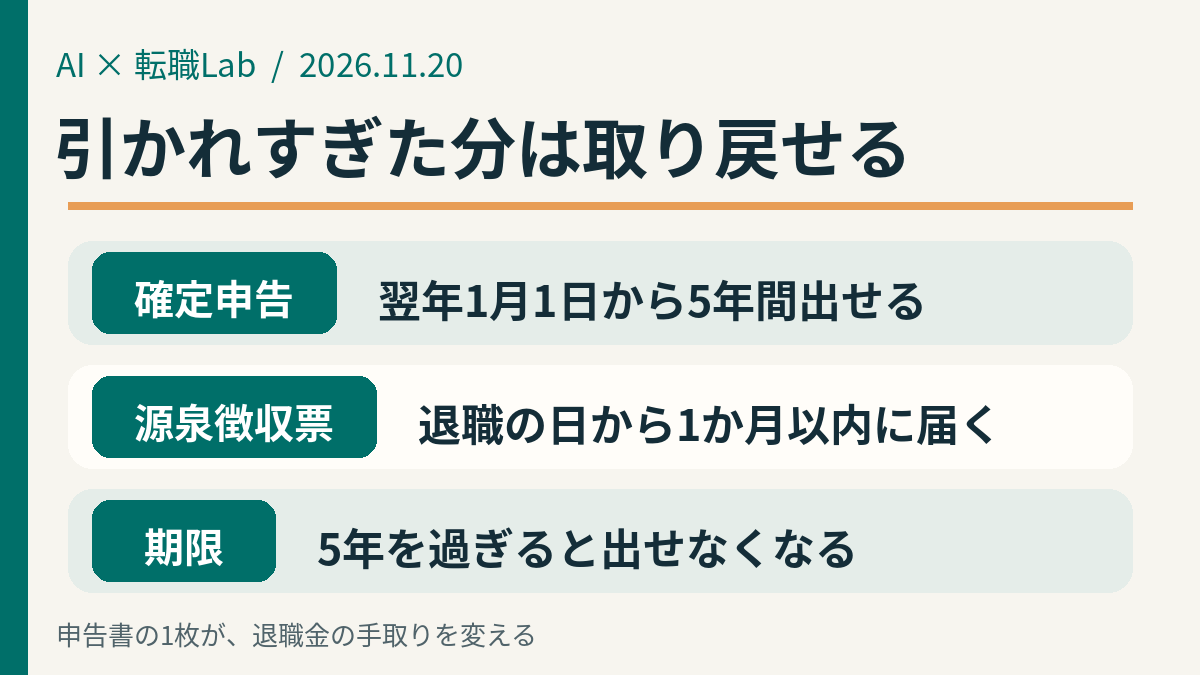
申告書を出さずに20.42%を引かれてしまった場合でも、取り戻す方法はある。確定申告をして、引かれすぎた分を精算するのだ。申告書を出していればかからなかったはずの税金との差額が、還付される。
確定申告は、退職した年の翌年1月1日から5年間出すことができる。確定申告の期間(原則として翌年2月16日から3月15日)とは別の仕組みで、還付申告はその期間を待たずに出せる。国税庁のタックスアンサーNo.2030「還付申告」とNo.1910「中途退職で年末調整を受けていないとき」が、この扱いを案内している。
確定申告に使うのは、退職所得の源泉徴収票だ。源泉徴収票には、退職金の支給額と、源泉徴収された税額が書かれている。源泉徴収票は、退職の日から1か月以内に会社から渡される決まりになっている。届いていない場合は、勤務先に頼んで受け取る。
確定申告書等作成コーナーで、源泉徴収票の金額を入力すれば、還付される額が計算できる。退職所得の金額と税額を正しく計算し直し、すでに引かれた額との差額が還付される。源泉徴収票の源泉徴収税額の欄が0円の場合は、申告しても還付される所得税はない。
注意したいのは、5年の期限だ。5年を過ぎると、その年分の還付申告は出せなくなる。退職してから時間がたっている人ほど、期限を確かめることが大切だ。書類がそろい次第、早めに出すことが国税庁からも勧められている。
確定申告で精算できるのは、所得税と復興特別所得税だ。住民税の扱いが分からない場合は、市区町村に確かめること。
退職が決まったら、受け取る前に確かめる3つのこと
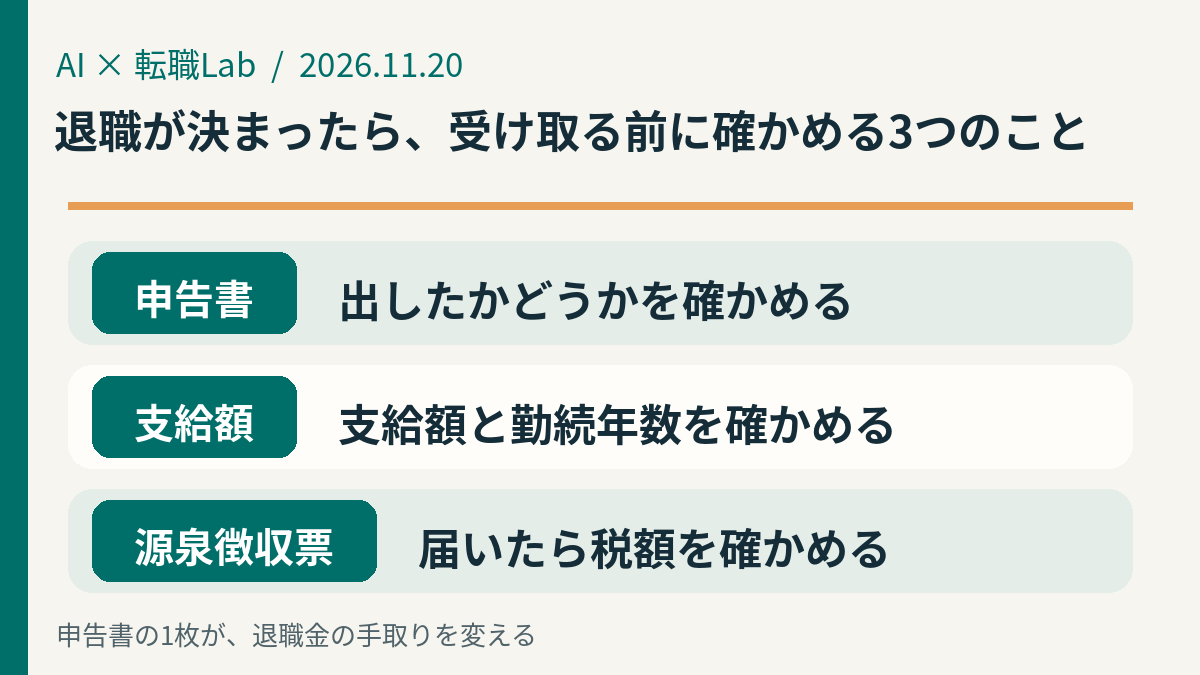
退職が決まったら、退職金を受け取る前に3つのことを確かめる。
1つ目は、「退職所得の受給に関する申告書」を出したかどうかだ。退職の手続きの書類の中に、この名前の紙があったかどうかを確かめる。出していない場合は、退職金の支払を受ける前までに勤務先へ出す。出したかどうか分からない場合は、勤務先の人事に聞く。
2つ目は、退職金の支給額と勤続年数だ。退職所得控除は勤続年数で決まるため、自分の勤続年数が何年何か月かが分かれば、控除額が計算できる。勤続年数の1年未満の端数は1年に切り上げる。支給額と勤続年数が分かれば、申告書を出した場合の税額の目安も計算できる。
3つ目は、退職所得の源泉徴収票が届いているかどうかだ。源泉徴収票は、退職の日から1か月以内に会社から渡される決まりになっている。源泉徴収票が届いたら、支給額と源泉徴収された税額を確かめる。引かれた額が大きいと感じたら、申告書の提出有無と合わせて確かめる。確定申告で精算できる場合は、翌年1月1日から5年以内に申告する。
3つのことが分かれば、退職金の税金で慌てることはなくなる。申告書を出すのは、退職の手続きの中の1枚の紙だ。その1枚が、退職金の手取りを大きく変える。
相談の現場から
相談の現場では、退職金の明細を見て「思ったより少ない」と話す人がいる。話を聞いていくと、退職金の額そのものが想定と違ったのではなく、税金として引かれた額が大きかったという場合が多い。
よくあるのは、退職の手続きの書類の束の中に申告書があったのに、気づかずに出していなかったという場面だ。退職届や健康保険の手続きなど、出す書類が多い中で、「退職所得の受給に関する申告書」という長い名前の紙が何のためのものか分からず、そのままになっていた。退職の日が過ぎてから、明細を見て初めて気づく。
もう1つよくあるのは、申告書を出したかどうか覚えていないという場面だ。退職の手続きは一度きりのことで、書類の名前まで覚えている人のほうが珍しい。出したつもりでも、実際には出していなかったということもある。源泉徴収票で確かめて、初めて分かる。
そういう場合でも、引かれすぎた分は確定申告で取り戻せる。退職した年の翌年1月1日から5年間、還付申告を出すことができる。明細を見て「少ない」と感じたときは、まず源泉徴収票を確かめ、申告書の提出有無を確かめることから始める。
退職金の税金は、長く勤めた人を優遇する仕組みになっている。その優遇を使うかどうかは、1枚の紙を出すかどうかで決まる。退職が決まったら、受け取る前に3つのことを確かめてほしい。
退職・転職の進め方については、退職LPで確かめることができる
自分の進み方がどんなタイプか確かめたい人は、戦国16タイプ診断Bizで診断を受けると無料の詳細鑑定書がLINEで届くよ
退職金は、長く働いたことへの対価だ。その税金は、勤続年数に応じた控除と2分の1の仕組みで、思ったより小さくなる。申告書を出すだけで、その優遇が使える。申告書を出さなかった場合でも、確定申告で取り戻せる。
退職が決まったら、まず「退職所得の受給に関する申告書」を出したかどうかを確かめることから始めてほしい。その1枚が、退職後の生活資金の見通しを変える。
出典:本記事のテーマと型は、2026-11-20分リサーチ束のThreads観測(T-new1 @tedori_lab「父の退職金の振込額×税金408万円の物語型」、いいね14,483件・返信254件・再投稿392件、直接確認済み/T-alt1 @zaitakun_jinji「退職金申告書の未提出×少額退職金の損失の警告型」、いいね121件)とX観測(X-new1 souzoku-connect「退職金の確定申告は必要?申告書の有無と還付の早見表」、国税庁タックスアンサー出典つき)から取った
観測元の内容・体験談・数字・言い回しは本文に流用していない
制度・数字は次の一次情報で取り直した
国税庁タックスアンサー No.1420「退職金を受け取ったとき(退職所得)」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1420.htm、令和8年4月1日現在法令等、確認日時 2026-11-19 07:50頃 JST。検索結果で国税庁ページ本文を直接確認)
国税庁タックスアンサー No.2732「退職手当等に対する源泉徴収」(申告書未提出の場合は支給額の20.42%を源泉徴収。直接のページ取得は国税庁サイトの移転表示で本文が取れなかったため、No.1420本文の同趣旨の記載と、No.2732を引用する複数の独立した解説の一致で確認した)
国税庁タックスアンサー No.2030「還付申告」・No.1910「中途退職で年末調整を受けていないとき」(還付申告は退職した年の翌年1月1日から5年間出せる。検索結果で国税庁を出典とする複数の解説の一致で確認した)
計算例の検証:退職金800万円・勤続10年2か月(11年)→控除440万円→退職所得180万円→所得税91,890円、未提出は800万円×20.42%=1,633,600円。退職金2,000万円・勤続35年→控除1,850万円→退職所得75万円→所得税38,287円、未提出は2,000万円×20.42%=4,084,000円。退職金30万円・勤続3年→控除120万円で税金0円、未提出は30万円×20.42%=61,260円。いずれも国税庁の計算方法から自前で計算した
条文・タックスアンサーの引用は、出典を明示した引用として使った
退職時の書類・手続きの具体的な内容は、勤務先や加入している制度によって異なるため、個別の制度の説明はしていない
具体的な手続きは勤務先の人事関連の部署や公的な窓口へ確認すること
個別の税務助言はしない
「相談の現場から」節は、現場で繰り返し見られる典型的なパターンとして記述した
特定の相談者の名前・固有のエピソードは使っていない