「退職したい」と考えたとき、求人探しと同じくらい気になるのが、辞めた後のお金と手続きです。退職金は出るのか。失業中に使える制度はあるのか。健康保険や年金はどこで切り替えるのか。調べるほど制度名が増え、何から聞けばよいかわからなくなることもあります。
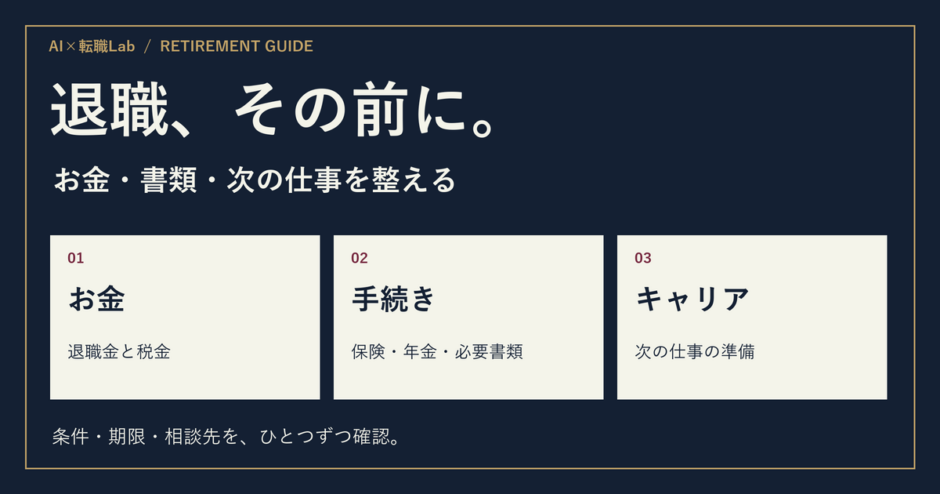
まずは、会社から受け取るもの、公的制度の手続き、これから支払うもの、次の仕事の準備を分けましょう。この記事は、早期離職を考えている方を含め、退職前後の確認事項を18項目で整理するガイドです。すべてを今日決める必要はありません。「誰に、何を、いつまでに確認するか」を一つずつ残していきます。
「退職給付金」という名前の単一の公的制度があるわけではありません。会社の退職金、雇用保険の基本手当、健康保険の傷病手当金などは、対象者も目的も相談先も異なります。この記事で扱う制度が、すべて自分に使えるとは限りません。受給や還付を保証する記事ではなく、確認漏れを減らすための整理です。
税・社会保険の情報は2026年10月19日に公式案内を確認しました。制度や必要書類は個別事情と時期によって異なるため、実際に手続きをする年の最新案内と、勤務先・加入保険者・行政窓口の回答を確かめてください。
退職日を決める前に、お金と会社のルールを確認する【1〜5】
1.生活費は「残高」より「いつ支払いが来るか」で見る
預金残高だけを見て、しばらく大丈夫だと決めないことが大切です。家賃、食費、通信費、借入の返済、保険料などの毎月の支出に、年払いの費用や退職後に届く税金の支払いを重ねます。最終給与と退職金の入金日、次の仕事の最初の給与日も、同じカレンダーへ書いてみてください。
給付の対象になりそうでも、相談した日に振り込まれるわけではありません。未確定の給付を確定収入に入れず、「いま使えるお金」「支払いが決まっているお金」「まだ確認中の入金」に分けると、急いで次の職場を決める前に、必要な相談を選びやすくなります。
2.会社の退職金と企業年金は、勤務先の規程から調べる
退職すれば、どの会社からも必ず退職金が出るわけではありません。勤務先に制度があるか、対象になる勤続期間はどれくらいか、退職理由で扱いが変わるか、支払予定日はいつかを、人事・総務に確認します。就業規則や退職金規程の該当箇所を示してもらい、金額だけでなく必要な届出も控えましょう。
企業年金も、会社の退職一時金と同じ受け取り方とは限りません。確定給付企業年金や企業型確定拠出年金など、制度によって受給条件や退職時の手続きが異なります。「退職したらすぐ現金で全額受け取れる」と生活費に織り込まず、受取時期と移換の必要性を勤務先や制度の運営先に聞きます。制度の全体像は厚生労働省の私的年金制度の概要でも確認できます。
3.退職金を受け取る前に、申告書の提出状況を聞く
確認したい書類が「退職所得の受給に関する申告書」です。人事・総務には、この名前をそのまま伝え、「提出済みか」「未提出なら何が必要か」「退職金はいつ支払われるか」を聞いてください。提出先は退職金の支払者である勤務先などです。自分が最初から税務署へ出す書類と混同しないようにしましょう。
提出時期は、退職日までと一律に決まっているのではなく、退職金などの支払いを受ける時までです。会社内部の事務期限がそれより前に設定されている場合もあるので、支払予定日と社内締切を両方確認します。様式と正式な提出時期は国税庁「退職所得の受給に関する申告」を参照してください。
退職所得控除は、基本的には勤続20年以下なら40万円×勤続年数、最低80万円です。20年を超える場合は800万円+70万円×(勤続年数−20年)で計算します。勤続期間に1年未満の端数があれば1年へ切り上げるため、たとえば10年2か月なら11年として扱います。
具体的な計算例として、勤続3年、退職金30万円で、ほかの退職金との控除調整がない場合を考えます。控除は40万円×3年=120万円。退職金30万円が控除額の範囲内なので、この退職金の所得税・復興特別所得税は0円です。これは条件を置いた例であり、すべての退職金が非課税という意味ではありません。
一方、申告書を提出していない場合は、退職金の支払額に20.42%を掛けた所得税等が源泉徴収されます。この例では30万円×20.42%=61,260円です。ただし、未提出によって退職所得控除そのものが失われるわけではありません。後から本人が確定申告を行って精算できます。「出し忘れたら必ず61,260円を永久に失う」と受け取らないでください。
同じ年や過去に受け取った退職金、iDeCoなどの一時金があると、控除の計算が調整されることがあります。以前の受給を自己判断で省かず、受取時期、源泉徴収票、加入・勤務期間がわかる資料を支払者や税務署へ示して確認しましょう。詳しくは国税庁「退職金を受け取ったとき」に整理されています。ここでの計算例は所得税等であり、住民税の扱いは別に確かめます。
4.給与の年末調整と、退職金の税金を同じものにしない
退職金について申告書を提出したら、給与の税金まで全部終わる、というわけではありません。中途退職後の給与については、再就職の有無や年末調整の状況を整理する必要があります。給与の源泉徴収票と、退職所得の源泉徴収票は、名前が似ていても確認する対象が違います。
また、退職所得の申告書を提出していても、医療費控除や寄附金控除などで確定申告をする場合には、退職所得の金額の記載も必要です。給与についての確認手順は、別記事の中途退職後の年末調整と確定申告で整理しています。
5.有給休暇、最終出勤日、退職日を別々に確認する
職場へ最後に行く日と、雇用関係が終わる退職日は同じとは限りません。有給休暇の残日数、引継ぎに必要な期間、返却物、最終給与の締めを確認して、無理のない日程を勤務先と調整します。相手からの回答は、確認した日付と一緒にメモしておくと、後で書類の日付を照合するときにも役立ちます。
先に退職日だけを確定してから、保険の条件や必要書類を調べ始めると、やり直しが難しいことがあります。療養中の方は特に、加入保険者への相談を日程決定より先に置きましょう。休暇の日程を考えるときは有給が残っているうちに退職日を決める手順も参考になります。
退職後の窓口へ行く前に、書類と働ける状態を整理する【6〜10】
6.必要書類は、発行日と受取方法まで確認する
離職票、雇用保険に関する書類、健康保険の資格喪失を確認できる書類、給与・退職所得の源泉徴収票など、使う場面を分けて一覧にします。「会社が送ってくれるはず」で止めず、どの部署が、いつ、どこへ送るかを確認してください。転居予定がある場合は、退職後に連絡できる窓口と送付先も残します。
必要な証明書や添付書類は提出先で異なります。ネット上の一律のリストだけで揃えず、窓口の案内と突き合わせることが大切です。記入済みの申告書、個人番号、保険番号、病歴の資料を、この記事のコメントやLPへ送る必要はありません。
7.離職理由に違和感があるときは、事実を残して相談する
離職理由は、本人が都合のよい区分を選ぶものではありません。離職票の記載と実際の事情を確認し、違うと感じる点があれば、勤務先とのやり取り、雇用条件、日付などを整理してハローワークへ相談します。SNSで似た事例を見つけても、自分が同じ判断になるとは限りません。
相談では、「こういう理由なら給付が増えるらしい」と結論を先に求めるより、何が起き、どんな説明を受け、いつ離職したかを伝えます。記録は事実確認のためのもので、離職理由や症状を実態と異なる内容に整えるためのものではありません。
8.いま働けるのか、療養が必要なのかを分ける
雇用保険の基本手当は、働く意思と能力があり、求職していることが前提です。「退職したので、しばらく休んでから考える」という状態と、すぐ働けるのに仕事が見つからない状態は同じではありません。まず自分の現在地を整理し、療養中であればその事実を窓口へ伝えましょう。
病気やけがなどですぐに働けないときは、基本手当の受給期間延長など、別の確認が必要になる場合があります。「今は働けないから何も相談できない」と決めつけず、ハローワークと加入保険者のどちらに何を聞くかを分けておくと、制度の取り違えを減らせます。
9.基本手当は、加入期間だけで受給できると決めない
基本手当の一般的な要件には、離職前2年間に被保険者期間が通算12か月以上あることなどがあります。特定受給資格者や特定理由離職者では、離職前1年間に通算6か月以上の場合もあります。ただし、加入期間を満たすだけで自動的に振り込まれるものではなく、求職の申込みと失業の認定などが必要です。
金額や日数、開始時期は、年齢、加入歴、離職理由などで変わります。他人の給付額を自分の生活費の計画へそのまま当てはめないでください。要件と受給期間はハローワークの基本手当の案内で確認し、自分の場合の見通しを窓口へ聞きます。
10.求職の申込み後も、認定日と申告事項を残す
手続きは、申込書を一度出したら終わりではありません。指定された説明、求職活動、失業認定など、案内された予定をカレンダーへ入れます。アルバイトや副業、仕事の手伝い、事業開始の準備をする場合も、自分の感覚で「少額だから関係ない」と判断せず、何をどう申告するかを先に確認してください。
制度の違いを先に見渡したい方には、AI×転職Labの退職前のお金と手続きを確認するガイドもあります。会社の制度、公的制度、必要書類、相談先を分けて読めるページです。給付額の診断や支給を約束するサービスではありません。
療養・健康保険・年金・支払いを切り替える【11〜15】
11.傷病手当金は、退職前に加入保険者へ聞く
健康保険の傷病手当金は、業務外の病気やけがで療養のため仕事を休む場合の制度です。働けない状態、待期、給与の支払いなどの条件があります。雇用保険の「傷病手当」とは別の制度なので、名前だけで同じ給付と考えないようにしましょう。
退職後の継続給付には、退職日まで継続して1年以上の被保険者期間があることや、資格喪失時に受給中または受給条件を満たしていることなどの条件があります。退職日に出勤した場合は継続給付の条件を満たさないと協会けんぽは案内しています。自分で出勤扱いや受給資格を判断せず、退職日と勤務状況を決める前に保険者へ相談してください。根拠は協会けんぽの傷病手当金FAQにあります。
12.退職後の健康保険は、保険料と家族の扱いを比較する
再就職まで間が空く場合などは、任意継続、国民健康保険、家族の健康保険の被扶養者になる方法などを確認します。名称の印象だけで選ばず、保険料、対象となる家族、収入の条件、必要な証明、申出期限を比べましょう。勤務先の保険者、市区町村、家族が加入している保険者では、問い合わせる内容が違います。
任意継続を希望する場合は、退職前の加入期間などの要件と、資格喪失後の申出期限が重要です。期限の最終日に調べ始めるのではなく、退職前に協会けんぽの任意継続の案内や自分の保険者の説明を確認してください。保険料の試算を受けた日と、どの条件で計算されたかもメモします。
13.年金は、次の勤務先と扶養の状況に合わせて確認する
退職後すぐに別の会社へ入るか、しばらく仕事をしないか、配偶者の扶養に入るかで、必要な手続きは変わります。国内に住む20歳以上60歳未満の方で、厚生年金等を外れ、第3号被保険者にも該当しない場合などは、国民年金への切替を確認します。配偶者の区分が変わる場合もあるため、自分一人分だけで確認を終えないようにしましょう。
保険料の支払いが難しい場合も、未納のまま放置する前に、免除や納付猶予などの相談先を確認します。利用できるかは審査によるため、退職すれば全員免除とは書けません。まずは日本年金機構の加入手続き案内を読み、市区町村や年金事務所へ必要書類を尋ねます。
14.学び直しの制度は、申込みや支払いの前に調べる
教育訓練給付金、公共職業訓練、求職者支援制度は、名前が似ていても対象や手続きが異なります。教育訓練給付金は、指定講座の受講・修了や雇用保険の加入歴等に関係する制度です。「AIを学ぶ講座だから対象」「学べば誰でも給付」とは限りません。
気になる講座が見つかったら、講座の指定状況、自分の加入歴、受講前に必要な手続きを先に確認します。受講料を支払ってから対象外と気づくことを避けるためです。公式情報は厚生労働省の教育訓練給付金の案内から辿れます。給付の対象かどうかと、その学びが次の仕事に必要かどうかも分けて考えましょう。
15.住民税などの支払いは、通知と徴収方法を確かめる
給与の天引きが終わると、それまで見えていなかった税金や保険料の支払いが、自分宛の通知として届くことがあります。退職時に残額をまとめて徴収するのか、その後に自分で納めるのかなどを勤務先へ確認し、届いた納付書の期限と金額を生活費の表へ移します。
「退職したから翌月以降の税金はゼロ」とは考えないことが大切です。収入が減って支払いが難しいときは、期限を過ぎるまで一人で抱えず、納付書の発行元へ相談します。必要な対応は税目や自治体で異なるため、一般記事の金額例を自分の納税額として使わないでください。
次の仕事を急いで決める前に、経験と条件を整える【16〜18】
16.辞めたい理由と、次にも持っていける経験を分ける
つらかったことを整理する作業と、次の応募先へ伝える経験を整理する作業は、分けて進められます。仕事内容、人間関係、勤務時間、評価、学べる機会など、何が負担だったかを書き、その隣に担当した仕事や工夫したことを残します。退職理由をきれいな言葉で飾るより、事実を整理することから始めましょう。
数字の実績がなければ何も書けないわけではありません。引継ぎを工夫したこと、問い合わせの整理、入力の確認、誰かに手順を説明したことなど、具体的な行動を思い出します。ただし、していない業務や成果を作らないこと。会社の機密や顧客情報を持ち出して証明しようとする必要もありません。
17.求人を比べるための条件を、先に三つ決める
次の職場では何を守りたいかを、給与だけでなく、勤務時間、通勤、仕事内容、教育体制、休み方などから選びます。すべてが理想どおりの求人を待つ前に、「必須」「相談できる」「今は優先しない」を分けてみてください。生活費の見通しと合わせると、応募する範囲を考えやすくなります。
求人票の印象だけで決めず、不明なことは面接や窓口で確認する質問へ変えます。「教育が充実していますか」より、「入社後の最初の一か月は、誰から何を教わりますか」のほうが状況を確かめやすくなります。相手の回答と自分の希望の違いをメモし、同じ基準で複数の求人を見比べましょう。
18.AIは整理の補助に使い、最後は自分と窓口で確かめる
AIには、確認事項を分類する、経験を箇条書きにする、問い合わせ文のたたき台を作る、といった役割を任せられます。一方、税額、給付の可否、診断、勤務先の規程の解釈を、AIの返答だけで確定しないでください。制度名、公式URL、情報の日付、相談する窓口を自分で確認する手順が必要です。
入力するのは個人が特定されない範囲のメモにとどめ、保険番号、個人番号、病歴、顧客名、社外秘の書類は渡さないようにします。「今週、人事へ支払日を聞く」「自分の担当業務を五つ書く」など、小さな一歩を決めましょう。新しい有料講座へ申し込むことや、その場で転職先を決めることを、準備の条件にする必要はありません。
確認メモは「項目・相手・期限・回答」の四つで残す
18項目を読んで、わからないことが残っていても問題ありません。大切なのは、わからないまま決めることを減らすことです。たとえば、申告書の提出状況なら相手は人事・総務、支払時までという期限を確認し、会社の社内締切と回答を追記します。健康保険なら加入保険者と市区町村、年金なら勤務先や市区町村・年金事務所、と相談先を置き換えます。
相談した結果は「自分は対象らしい」と短くまとめすぎず、どの前提で、何を提出すればよいと言われたかを残します。電話で聞いた場合も、日付と担当窓口、次に行うことを控えましょう。生活費の見通し、書類の受取日、次の応募の予定が別々の場所に散らばらないよう、一つのメモへ集めるだけでも動きやすくなります。
よくある確認:すでに退職した場合も、できることはある?
退職所得の申告書を出していなかったら、もう手遅れですか?
未提出の場合は20.42%の源泉徴収が行われますが、退職所得控除が消えるわけではなく、本人の確定申告で精算します。すでに支払済みなら、退職所得の源泉徴収票や過去の受給資料を手元に置き、税務署へ確認してください。払戻しの有無や額を、この記事だけで断定することはできません。
「退職給付金の申請サポート」に頼めば、増額できますか?
受給の可否や額は、制度の条件と実際の事情に基づいて審査されます。「必ず増える」「全員もらえる」といった説明を前提に契約しないでください。まず公的な相談窓口を確かめ、有料サービスを検討するときは費用、支援範囲、解約条件を読みます。症状や離職理由を事実と違う内容で申告する勧めには従わないでください。
早期離職でも、次の仕事の準備を始められますか?
退職までの期間が短くても、担当業務、学んだこと、次に確かめたい条件は整理できます。前職を無理に肯定する必要も、経験を大きく見せる必要もありません。いま働ける状態と生活の見通しを確認しながら、求人の比較、応募書類、必要な学びを一つずつ進めていきましょう。
退職前のお金と手続きを、制度ごとに確認する
退職の準備は、受け取れるお金を探すだけでは終わりません。支払日、保険の切替、必要な書類、相談先、次の仕事で大切にする条件まで並べると、最初に聞くべきことが見えてきます。この記事の18項目から、まだ確認していないものを一つ選んでみてください。
制度の違いと確認先をまとまったページで見たい方は、AI×転職Labの退職準備ガイドへ進めます。会社のお金と公的な制度を分け、必要な手続きや次のキャリア準備を整理するためのページです。登録や購入をしなくても制度の説明を読めます。個別の受給判断、給付保証、申告書の作成代行を行うものではありません。